回测与评估
Cepheus [MQLume] 1.43:+353,273.05% | XAUUSD 十二个月回测
Cepheus [MQLume] 1.43 在本次 XAUUSD 历史回测中录得 +353,273.05% 累计净收益率,最大相对净值回撤为 27.74%。初始资金为 5,000 美元,期末余额为 17,668,652.37 美元。
Cepheus 的每个日历月份均录得正的已平仓净现金流,包括首尾两个不完整月份;但最大相对净值回撤仍为 27.74%。月度盈利不能反映期间所有浮亏。本次两个引擎均开启,分配比例为 1:3。
测试条件
区间按历史服务器时间计算:2025-11-04 00:00 至 2026-11-04 00:00,不含结束时刻。模型为 Every tick,执行延迟为 0 ms;这并不代表零费用:净结果包含佣金和隔夜利息,点差体现在成交价格中。
| 项目 | 数值 |
|---|---|
| 产品 | Cepheus [MQLume] 1.43 |
| 区间 | 2025-11-04 00:00 → 2026-11-04 00:00 |
| 图表 | XAUUSD-ECN · M15 |
| 行情来源 | VTMarkets-Live 7 |
| 初始余额 | USD 5,000 |
| 杠杆 | 1:1000 |
| 模型 | Every tick |
| 执行延迟 | 0 ms |
结果与费用
| 项目 | 数值 |
|---|---|
| 累计净收益率 | +353,273.05% |
| 净利润 | USD 17,663,652.37 |
| 期末余额 | USD 17,668,652.37 |
| 最大相对净值回撤 | 27.74% |
| 完整交易数 | 658 |
| 利润因子 | 7.05 |
| 盈利交易 | 516 (78.42%) |
| 亏损交易 | 142 (21.58%) |
| 佣金现金流 | USD -308,650.20 |
| 隔夜利息现金流 | USD 0.00 |
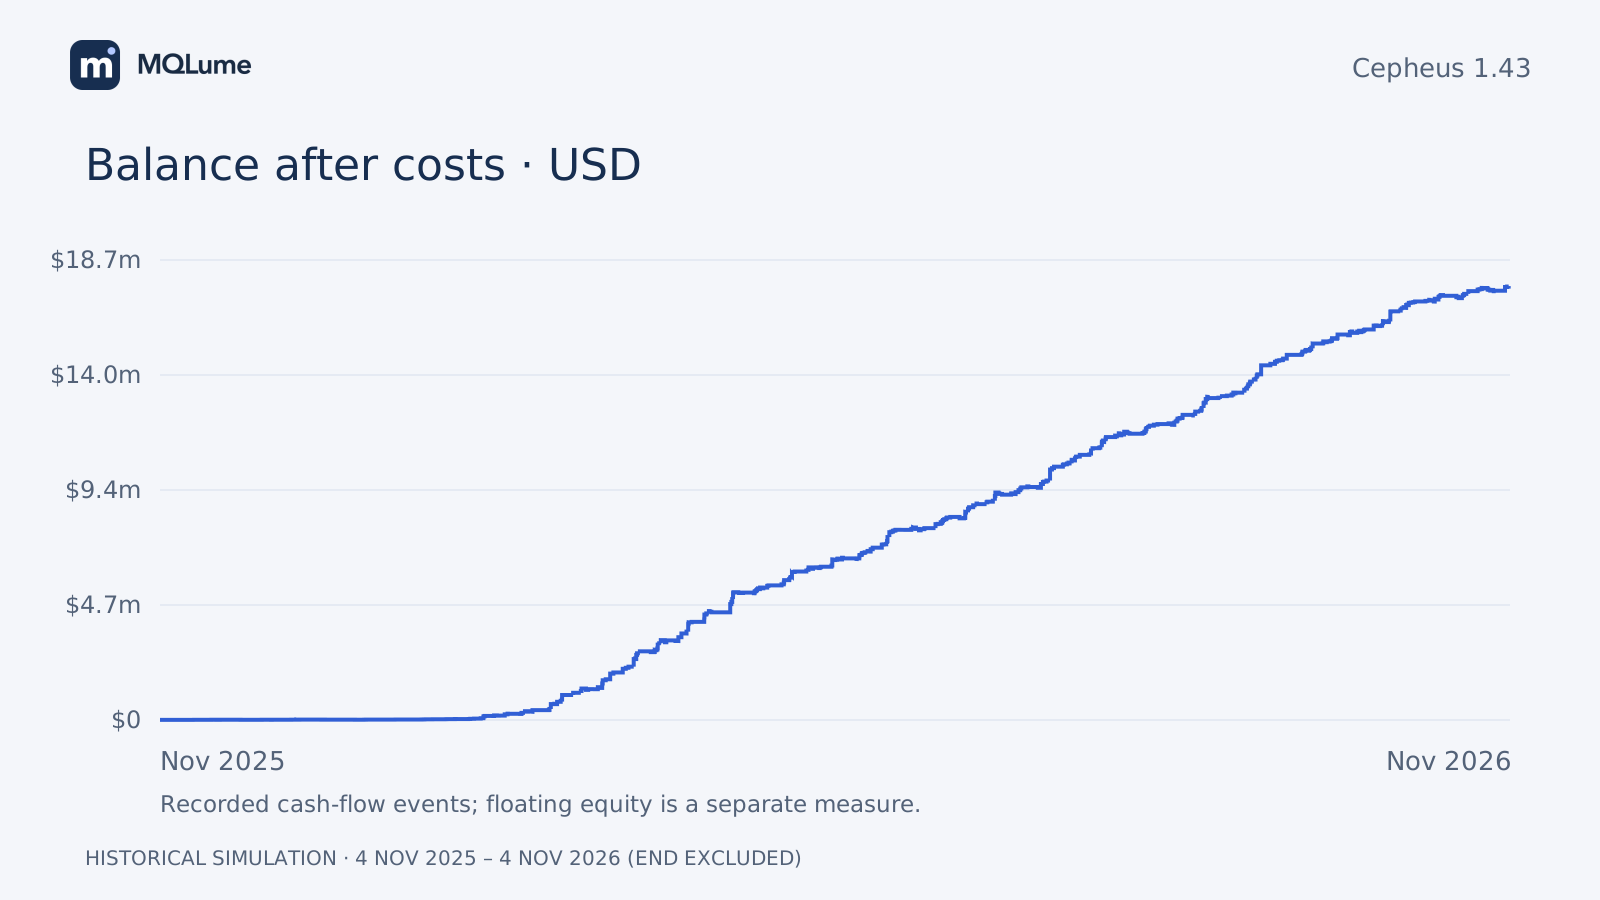
收益率 = 净利润 ÷ 5,000 美元 × 100,为累计值而非年化值。曲线展示逐笔成交及费用计入后的余额,不是连续净值。最大相对净值回撤包含浮动盈亏;最大金额回撤旁的百分比可能对应另一时刻。
逐月结果
保留全部 13 个日历月份,首尾两个十一月均为不完整月份。图表使用英文标签,完整月度数值见下表。
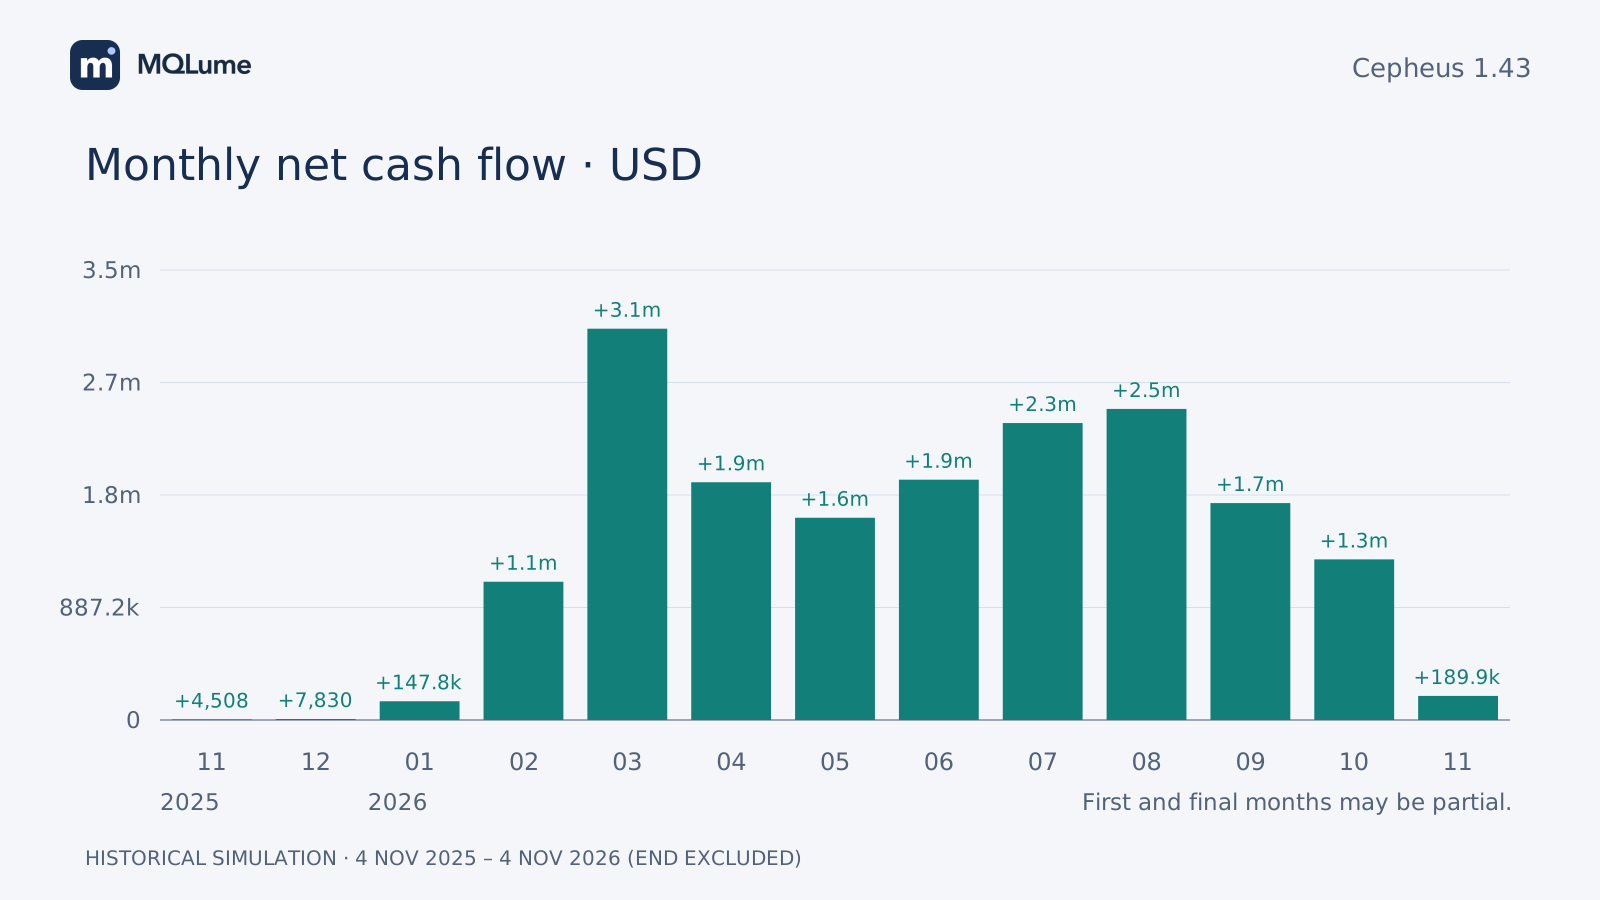
| 月份 | 净现金流,USD |
|---|---|
| 2025-11 | 4,507.53 |
| 2025-12 | 7,829.76 |
| 2026-01 | 147,802.24 |
| 2026-02 | 1,090,312.84 |
| 2026-03 | 3,085,900.00 |
| 2026-04 | 1,875,000.00 |
| 2026-05 | 1,594,900.00 |
| 2026-06 | 1,895,100.00 |
| 2026-07 | 2,341,900.00 |
| 2026-08 | 2,453,200.00 |
| 2026-09 | 1,710,600.00 |
| 2026-10 | 1,266,700.00 |
| 2026-11 | 189,900.00 |
选定参数与仓位规模
这里列出同一区间内校准选定的研究参数,并非产品默认值,也不是未知样本验证。相对净值回撤进入 27–30% 目标范围后即停止校准,未穷举最高盈利。单笔成交手数与同时持仓总量是不同指标。结束时没有未平仓位。
| 项目 | 数值 |
|---|---|
| InpRiskPercent | 8.0 |
| InpLotCalcMode | 1 = CustomRisk |
| Discipline / Loyalty | true / true |
| Allocation | 1:3 |
| 实际成交手数范围 | 0.4–100 |
| 同时持仓总手数峰值 | 200.00 |
如何理解这次测试
Cepheus 使用交付构建,并选择 CustomRisk。风险参数不是账户总损失上限。
本文由卖方 MQLume 制作。数据属于历史模拟,并非经核验的实盘账户记录。费用、成交条件、仓位限制和其他时段都会影响结果;历史回撤不是未来损失上限。交易可能损失本金。
查看产品
产品页提供可编辑源码、EA 与参数指南。保留一份不改动的基线,每次比较一项计划中的调整。你接下来希望研究哪个参数或时段?