Indikatoren
RSI-Divergenz in MT5: bestätigte Pivots, Timing und falsche Signale
Verwandeln Sie ein visuelles Muster in eine explizite Regel
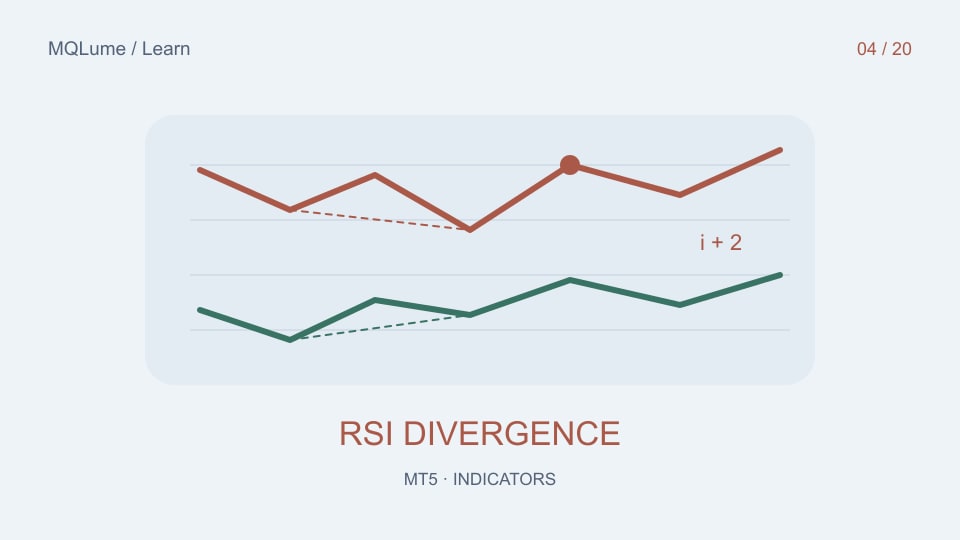
Regelmäßige bullische Divergenz beschreibt ein niedrigeres Preistief gepaart mit einem höheren Oszillatortief. Regelmäßige bärische Divergenz beschreibt ein höheres Preishoch gepaart mit einem niedrigeren Oszillatorhoch. Diese Beziehung beschreibt zwei Beobachtungen; Es stellt weder fest, dass eine Umkehr folgt, noch gibt es einen Eintrag vor.
Wählen Sie vor dem Codieren aus, wie Schwankungen identifiziert werden, wie Preis- und Oszillatorpunkte gepaart werden, wie viel Abstand zulässig ist und wie Unentschieden behandelt werden. „Nutze die offensichtlichen Tiefen“ ist nicht reproduzierbar. Zwei Personen können unterschiedliche Divergenzlinien auf demselben Diagramm zeichnen, ohne dass einer von ihnen einen Berechnungsfehler macht.
Dieser Leitfaden verwendet eine bewusst einfache experimentelle Definition: Preis-Pivots mit zwei geschlossenen Balken auf jeder Seite und RSI, die mit den genauen Preis-Pivot-Zeitstempeln abgetastet werden. Es wird nicht behauptet, dass unabhängige RSI-Pivots, versteckte Divergenz oder ein anderes Fenster gleichwertig sind. Das sind separate Hypothesen, die es zu testen gilt.
Ein Pivot benötigt zukünftige Balken relativ zu seiner Position
Bei der Ältesten-zuerst-Indizierung muss ein strikter niedriger Pivot bei i niedriger sein als die beiden Tiefs davor und die beiden Tiefs danach. Es kann erst bestätigt werden, wenn die Bar bei i+2 geschlossen ist. Gleiche Tiefs verstoßen gegen diese strenge Regel; Eine Gleichstandsregel würde einen anderen Satz von Ereignissen erzeugen.
# Pseudocode; chronological bars, candidate i
confirmed_low = all(low[i] < low[j]
                    for j in (i-2, i-1, i+1, i+2))
available_after = close_time[i+2]
Der Code, der historische Balken scannt, muss diese Verfügbarkeitszeit beibehalten. Das Zurückziehen der Markierung auf i ist eine Anzeigeentscheidung. Das Aufzeichnen eines Eintrags bei i wäre ein Vorausschaufehler, da die bestätigenden Balken noch nicht aufgetreten sind.
Warten Sie bei einer Live-Implementierung, bis der nächste Balken geöffnet ist, bevor Sie den vorherigen Balken als geschlossen behandeln. Auf einem Chart mit einem sich bildenden Balken bei Serienindex 0 ist der jüngste Kandidat mit zwei vollständig geschlossenen Balken auf der rechten Seite älter, als eine lässige Interpretation „zwei Balken zurück“ vermuten lässt. Überprüfen Sie anhand von Zeitstempeln, anstatt sich auf eine gespeicherte Schicht zu verlassen.
Koppeln Sie Preis-Pivots und Oszillatorbeobachtungen konsistent
In diesem Design wird der RSI bei jedem bestätigten Preis-Pivot ermittelt. Erfordern, dass beide RSI-Werte verfügbar sind, und vergleichen Sie sie mit denselben Indikatoreinstellungen. Wenn Sie stattdessen den nächstgelegenen RSI-Pivot innerhalb eines Toleranzfensters wählen, definieren Sie dieses Fenster und legen Sie fest, ob es sich auf Daten erstrecken kann, die zum Zeitpunkt der Bestätigung nicht verfügbar waren.
Ein synthetisches bullisches Beispiel hat ein erstes Preistief von 100 mit einem RSI von 25 und ein späteres Preistief von 98 mit einem RSI von 32. Das Preistief sank, während der RSI stieg. Damit ist die ausgewählte Beziehung erfüllt, der zweite Pivot muss jedoch noch bestätigt werden. Bei den Zahlen handelt es sich um eine Veranschaulichung, nicht um einen Backtest oder eine Prognose.
Ersetzen Sie nun RSI 32 durch fehlende Daten. Das korrekte Ergebnis ist „kann nicht bewertet werden“, nicht bullische Divergenz. Ersetzen Sie das zweite Preistief durch 100 und die strikte Unter-Tief-Bedingung schlägt fehl. Das Aufzeichnen dieser Gegenbeispiele verhindert, dass eine Charting-Routine stillschweigend ihre eigenen Regeln lockert.
Ein Ereignis ausgeben, wenn der zweite Pivot bestätigt wird
Verwenden Sie die beiden Pivot-Zeitstempel und die Richtung als Ereignisidentität. Geben Sie das Ereignis einmal zum Bestätigungszeitpunkt des zweiten Pivots aus. Das wiederholte Lesen desselben Paares bei jedem Tick sollte keinen Strom doppelter Signale erzeugen.
Speichern Sie die Pivot-Zeit, die Bestätigungszeit, den Preis und den RSI für beide Endpunkte. Behalten Sie den ersten ausgegebenen Datensatz bei, auch wenn eine spätere Verlaufskorrektur die Berechnung ändert. Eine überarbeitete historische Anmerkung und die ursprünglich für den Benutzer verfügbare Beobachtung stellen unterschiedliche Beweise dar.
Wenn vor der Bestätigung ein neues Tief erscheint, kann sich der Kandidat ändern. Das wird von einem unvollendeten Kandidaten erwartet; Aus diesem Grund sollte die Schnittstelle zwischen vorläufigen und bestätigten Zuständen unterscheiden. Verwenden Sie einen anderen visuellen Stil und vermeiden Sie es, eine provisorische Markierung als „nicht neu zu streichen“ zu bezeichnen.
Trendpersistenz und geclusterte Signale testen
Divergenz kann wiederholt auftreten, während sich der Preis in die gleiche Richtung bewegt. Zählen Sie Cluster, anstatt so zu tun, als wäre jede Abweichung in der Nähe ein unabhängiges Experiment. Definieren Sie, ob ein neuer Pivot den vorherigen Vergleich ersetzt, ob überlappende Paare zulässig sind und wie eine hypothetische Position mit nachfolgenden Ereignissen umgehen würde.
Das Ändern von RSI-Periode, Pivot-Breite, maximalem Abstand, minimalem Preisunterschied und Bestätigungsfiltern führt zu vielen Konfigurationen. Notieren Sie sich die Alternativen. Ein Diagramm, das nach dem Ausprobieren vieler Kombinationen ausgewählt wurde, kann überzeugend aussehen, selbst wenn das Muster keinen dauerhaften Vorhersagewert hat.
Trennen Sie die Erkennungsqualität von der Handelsleistung. Stellen Sie zunächst sicher, dass der Detektor genau die Ereignisse aussendet, die in seiner Definition erforderlich sind. Fügen Sie erst dann einen Einstieg, einen Ausstieg, ein Kostenmodell und einen unsichtbaren Validierungszeitraum hinzu. Ein perfekt implementierter Detektor kann dennoch eine unrentable Strategie unterstützen.
Verwenden Sie gegnerische Fixtures vor Markt-Screenshots
Erstellen Sie kleine Arrays für einen strengen Pivot, gleiche Tiefs, unzureichende Balken auf der rechten Seite, eine fehlende RSI-Beobachtung, eine übergroße Lücke zwischen Pivots und ein zweites Ereignis mit derselben Identität. Schreiben Sie für jedes Gerät die erwartete Ereignisanzahl und die früheste Verfügbarkeitszeit, bevor Sie den Detektor ausführen.
Vergleichen Sie die inkrementelle Verarbeitung mit einer vollständigen historischen Neuberechnung. Die bestätigten Ereignisdatensätze sollten übereinstimmen, wenn beide Läufe dieselben verfügbaren Daten und Definitionen verwenden. Wenn sie sich unterscheiden, überprüfen Sie die Kandidatenersetzungs- und Deduplizierungslogik, bevor Sie den Indikatorzeitraum anpassen.
Ein zeitgestempeltes Fixture macht auch die KI-gestützte Codierungsüberprüfung konkreter. Bitten Sie um eine Erklärung, welche Eingabeleiste ein Signal bereitstellt, und fordern Sie das Modell auf, die Gegenbeispiele durchzugehen. Akzeptieren Sie „es verwendet geschlossene Balken“ nicht als Beweis dafür, dass zukünftige Informationen vermieden werden.
Ein praktischer Workflow zum Lesen von Charts
Markieren Sie auf einem Demo-Chart zwei bestätigte Preis-Pivots, lesen Sie den RSI zu denselben Zeitstempeln ab und notieren Sie den Bestätigungszeitpunkt. Dann blicken Sie von da an nach vorne, ohne den Ausgangspunkt wieder in das schönere Preisextrem zu verschieben. Wiederholen Sie dies sowohl bei fehlgeschlagenen als auch bei attraktiven Beispielen.
Verwenden Sie den RSI-Interpretationsleitfaden für den Oszillator selbst und das Indikatorvalidierungslabor, um Signalnachweise von Handelsergebnissen zu trennen. Der Zweck ist eine konsistente Beobachtungsmethode und nicht das Versprechen, dass Divergenz Markthochs oder -tiefs identifiziert.
Übungsdateien
Diese CSV-Dateien enthalten synthetische Übungsdaten, keine Marktdaten oder Anlageergebnisse.