Indicateurs
Divergence RSI dans MT5 : pivots confirmés, timing et faux signaux
Transformez un modèle visuel en règle explicite
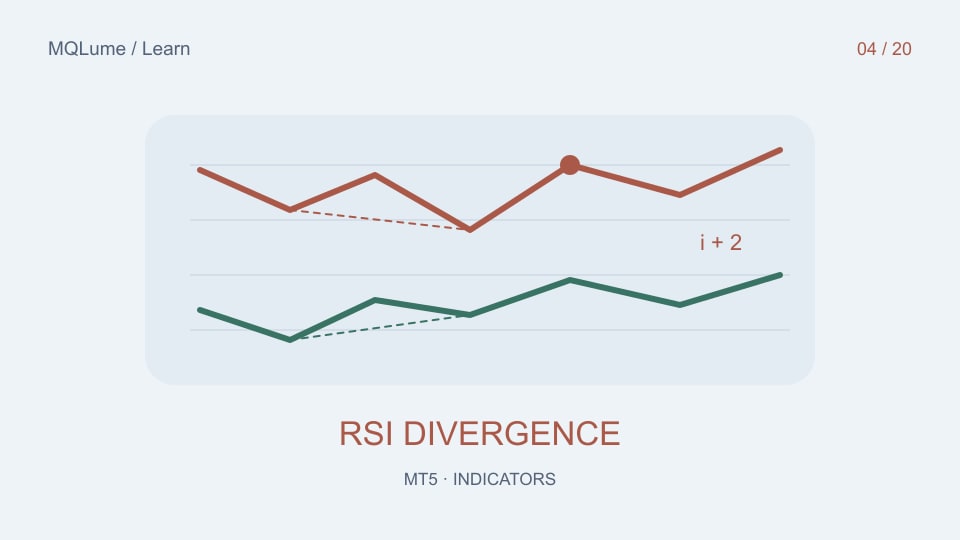
Une divergence haussière régulière décrit un plus bas de prix inférieur associé à un plus bas d'oscillateur plus élevé. Une divergence baissière régulière décrit un prix plus haut plus élevé associé à un plus haut d'oscillateur plus bas. Cette relation décrit deux observations ; il n'établit pas qu'une inversion suivra ni ne spécifie une entrée.
Avant de coder, choisissez comment les swings sont identifiés, comment les points de prix et d'oscillateur sont appariés, quel degré de séparation est autorisé et comment les liens sont traités. « Utilisez les bas évidents » n'est pas reproductible. Deux personnes peuvent tracer des lignes de divergence différentes sur le même graphique sans commettre d'erreur de calcul.
Ce guide utilise une définition expérimentale délibérément simple : des pivots de prix avec deux barres fermées de chaque côté et un RSI échantillonné aux horodatages exacts du pivot de prix. Il ne prétend pas que les pivots RSI indépendants, la divergence cachée ou une fenêtre différente soient équivalents. Ce sont des hypothèses distinctes à tester.
Un pivot a besoin de barres futures par rapport à son emplacement
Avec l'indexation la plus ancienne en premier, un pivot bas strict en i doit être inférieur aux deux plus bas qui le précèdent et aux deux plus bas qui le suivent. Elle ne pourra être confirmée qu'après la fermeture du bar i+2. Des niveaux égaux ne respectent pas cette règle stricte ; une règle de départage produirait un ensemble d'événements différent.
# Pseudocode; chronological bars, candidate i
confirmed_low = all(low[i] < low[j]
                    for j in (i-2, i-1, i+1, i+2))
available_after = close_time[i+2]
Le code qui analyse les barres historiques doit préserver ce temps de disponibilité. Ramener le marqueur en i est une décision d'affichage. Enregistrer une entrée à i serait une erreur d'anticipation car les barres de confirmation ne se sont pas encore produites.
Pour une implémentation en direct, attendez que la barre suivante s'ouvre avant de traiter la barre précédente comme fermée. Sur un graphique avec une barre de formation à l'indice de série 0, le candidat le plus récent avec deux barres de droite entièrement fermées est plus âgé que ne le suggère une interprétation informelle de « deux barres en arrière ». Vérifiez par horodatage plutôt que de vous fier à un décalage mémorisé.
Associez les pivots de prix et les observations d'oscillateurs de manière cohérente
Dans cette conception, prenez le RSI à chaque pivot de prix confirmé. Exigez que les deux valeurs RSI soient disponibles et comparez-les en utilisant les mêmes paramètres d’indicateur. Si, à la place, vous choisissez le pivot RSI le plus proche dans une fenêtre de tolérance, définissez cette fenêtre et indiquez si elle peut s'étendre à des données qui n'étaient pas disponibles au moment de la confirmation.
Un exemple synthétique haussier a un premier prix bas de 100 avec RSI 25 et un prix plus bas ultérieur de 98 avec RSI 32. Le prix bas a diminué tandis que le RSI a augmenté. Cela satisfait la relation sélectionnée, mais le deuxième pivot nécessite encore une confirmation. Les chiffres sont une illustration, pas un backtest ou une prévision.
Remplacez maintenant RSI 32 par les données manquantes. Le résultat correct est « impossible à évaluer », et non une divergence haussière. Remplacez le deuxième prix le plus bas par 100 et la condition stricte du prix le plus bas échoue. L'enregistrement de ces contre-exemples empêche une routine de cartographie d'assouplir tranquillement ses propres règles.
Émettez un événement lorsque le deuxième pivot est confirmé
Utilisez les horodatages et la direction des deux pivots comme identité d'événement. Émettez l'événement une fois, à l'heure de confirmation du deuxième pivot. La lecture répétée de la même paire à chaque tick ne devrait pas créer un flux de signaux en double.
Stockez l'heure de pivotement, l'heure de confirmation, le prix et le RSI pour les deux points de terminaison. Conservez le premier enregistrement émis même si une correction ultérieure de l'historique modifie le calcul. Une annotation historique révisée et l'observation initialement disponible pour l'utilisateur sont des preuves différentes.
Si un nouveau plus bas apparaît avant la confirmation, le candidat peut changer. C'est ce qui est attendu pour un candidat inachevé ; c'est pourquoi l'interface doit distinguer les états provisoires et confirmés. Utilisez un style visuel différent et évitez de qualifier un marqueur provisoire de « non repeint ».
Testez la persistance de la tendance et les signaux groupés
Une divergence peut se produire à plusieurs reprises alors que le prix continue dans la même direction. Comptez les clusters plutôt que de prétendre que chaque divergence proche est une expérience indépendante. Définissez si un nouveau pivot remplace la comparaison précédente, si les paires qui se chevauchent sont autorisées et comment une position hypothétique gérerait les événements ultérieurs.
La modification de la période RSI, de la largeur du pivot, de la distance maximale, de la différence de prix minimale et des filtres de confirmation crée de nombreuses configurations. Gardez une trace des alternatives. Un graphique sélectionné après avoir essayé de nombreuses combinaisons peut sembler convaincant même si le modèle n'a pas de valeur prédictive durable.
Séparez la qualité de détection des performances de trading. Vérifiez d'abord que le détecteur émet exactement les événements requis par sa définition. Ajoutez ensuite une entrée, une sortie, un modèle de coût et une période de validation invisible. Un détecteur parfaitement mis en œuvre peut toujours soutenir une stratégie non rentable.
Utilisez des rencontres contradictoires avant les captures d'écran du marché
Construisez de petits tableaux pour un pivot strict, des bas égaux, des barres latérales droites insuffisantes, une observation RSI manquante, un écart surdimensionné entre les pivots et un deuxième événement avec la même identité. Pour chaque appareil, écrivez le nombre d'événements attendus et la première heure de disponibilité avant d'exécuter le détecteur.
Comparez le traitement incrémentiel avec un recalcul historique complet. Les enregistrements d'événements confirmés doivent correspondre lorsque les deux exécutions utilisent les mêmes données et définitions disponibles. S'ils diffèrent, inspectez la logique de remplacement et de déduplication des candidats avant de régler la période de l'indicateur.
Un appareil horodaté rend également plus concrète la révision du codage assistée par l'IA. Demandez une explication sur quelle barre d'entrée rend un signal disponible et demandez au modèle de parcourir les contre-exemples. N'acceptez pas « il utilise des barres fermées » comme preuve qu'il évite les informations futures.
Un workflow pratique de lecture de graphiques
Sur un graphique de démonstration, marquez deux pivots de prix confirmés, lisez le RSI à ces mêmes horodatages et notez l'heure de confirmation. Ensuite, envisagez cette époque avec impatience sans déplacer le point de départ vers le plus joli prix extrême. Répétez l'opération sur les exemples échoués ainsi que sur les exemples attrayants.
Utilisez le guide d'interprétation RSI pour l'oscillateur lui-même et le laboratoire de validation des indicateurs pour séparer les preuves de signal des résultats commerciaux. L'objectif est une méthode d'observation cohérente, et non une promesse selon laquelle les divergences identifient les hauts ou les bas du marché.
Fichiers pratiques
Ces fichiers CSV contiennent des données pédagogiques synthétiques, et non des observations de marché ou des résultats d’investissement.