Indicadores
Divergencia del RSI en MT5: pivotes confirmados, sincronización y señales falsas
Convertir un patrón visual en una regla explícita
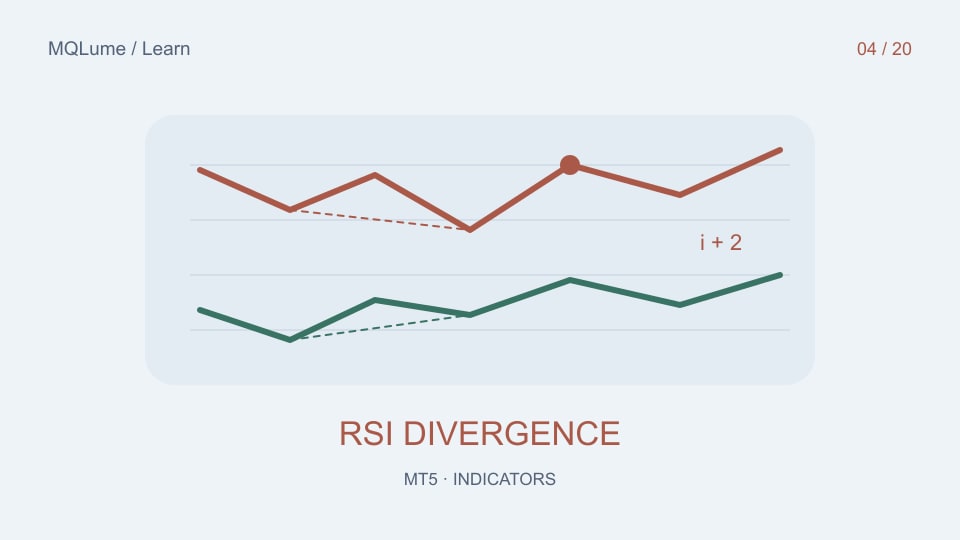
La divergencia alcista regular describe un precio mínimo más bajo combinado con un mínimo de oscilador más alto. La divergencia bajista regular describe un precio máximo más alto combinado con un máximo más bajo del oscilador. Esta relación describe dos observaciones; no establece que seguirá una reversión ni especifica una entrada.
Antes de codificar, elija cómo se identifican las oscilaciones, cómo se emparejan el precio y los puntos del oscilador, cuánta separación se permite y cómo se tratan los empates. “Utilizar los mínimos obvios” no es reproducible. Dos personas pueden dibujar diferentes líneas de divergencia en el mismo gráfico sin que ninguna de ellas cometa un error de cálculo.
Esta guía utiliza una definición experimental deliberadamente simple: pivotes de precios con dos barras cerradas a cada lado y RSI muestreado en las marcas de tiempo exactas del pivote de precios. No afirma que los pivotes RSI independientes, la divergencia oculta o una ventana diferente sean equivalentes. Esas son hipótesis separadas para probar.
Un pivote necesita barras futuras en relación con su ubicación
Con la indexación más antigua primero, un pivote bajo estricto en i debe ser más bajo que los dos mínimos anteriores y los dos mínimos posteriores. No se podrá confirmar hasta que el bar de i+2 haya cerrado. Los mínimos iguales incumplen esta estricta regla; una regla de desempate produciría un conjunto diferente de eventos.
# Pseudocode; chronological bars, candidate i
confirmed_low = all(low[i] < low[j]
                    for j in (i-2, i-1, i+1, i+2))
available_after = close_time[i+2]
El código que escanea las barras históricas debe preservar este tiempo de disponibilidad. Dibujar el marcador nuevamente en i es una decisión de visualización. Registrar una entrada en i sería un error de anticipación porque las barras de confirmación aún no han sucedido.
Para una implementación en vivo, espere a que se abra la siguiente barra antes de tratar la barra anterior como cerrada. En un gráfico con una barra en formación en el índice de la serie 0, el candidato más reciente con dos barras del lado derecho completamente cerradas es más antiguo de lo que sugiere una interpretación casual de "dos barras hacia atrás". Verifique mediante marcas de tiempo en lugar de depender de un turno memorizado.
Pivotes del precio del par y observaciones del oscilador de manera consistente
En este diseño, tome el RSI en cada pivote del precio confirmado. Exija que ambos valores RSI estén disponibles y compárelos usando la misma configuración del indicador. Si, en cambio, elige el pivote RSI más cercano dentro de una ventana de tolerancia, defina esa ventana y si puede extenderse a datos que no estaban disponibles en el momento de la confirmación.
Un ejemplo alcista sintético tiene un primer precio mínimo de 100 con RSI 25 y un precio mínimo posterior de 98 con RSI 32. El precio mínimo disminuyó mientras que el RSI aumentó. Esto satisface la relación seleccionada, pero el segundo pivote aún requiere confirmación. Los números son una ilustración, no una prueba retrospectiva ni un pronóstico.
Ahora reemplace el RSI 32 con datos faltantes. El resultado correcto es “no se puede evaluar”, no divergencia alcista. Reemplace el segundo precio mínimo con 100 y la condición estricta de mínimo inferior falla. Registrar estos contraejemplos evita que una rutina de gráficos relaje silenciosamente sus propias reglas.
Emitir un evento cuando se confirme el segundo pivote
Utilice las dos marcas de tiempo y la dirección del pivote como identidad del evento. Emite el evento una vez, en el momento de confirmación del segundo pivote. Leer repetidamente el mismo par en cada tick no debería crear un flujo de señales duplicadas.
Almacene el tiempo de pivote, el tiempo de confirmación, el precio y el RSI para ambos puntos finales. Mantenga el primer registro emitido incluso si una corrección histórica posterior cambia el cálculo. Una anotación histórica revisada y la observación originalmente disponible para el usuario son evidencia diferente.
Si aparece un nuevo mínimo más bajo antes de la confirmación, el candidato puede cambiar. Eso es lo que se espera de un candidato inconcluso; es por eso que la interfaz debe distinguir entre estados provisionales y confirmados. Utilice un estilo visual diferente y evite llamar a un marcador provisional "no repintado".
Pruebe la persistencia de la tendencia y las señales agrupadas
La divergencia puede ocurrir repetidamente mientras el precio continúa en la misma dirección. Cuente los grupos en lugar de pretender que cada divergencia cercana es un experimento independiente. Defina si un nuevo pivote reemplaza la comparación anterior, si se permiten pares superpuestos y cómo una posición hipotética manejaría eventos posteriores.
Cambiar el período RSI, el ancho del pivote, la distancia máxima, la diferencia mínima de precio y los filtros de confirmación crean muchas configuraciones. Mantenga un registro de las alternativas. Un gráfico seleccionado después de probar muchas combinaciones puede parecer convincente incluso si el patrón no tiene un valor predictivo duradero.
Separe la calidad de detección del rendimiento comercial. Primero verifique que el detector emita exactamente los eventos requeridos por su definición. Solo entonces agregue una entrada, salida, modelo de costo y período de validación no visto. Un detector perfectamente implementado aún puede respaldar una estrategia no rentable.
Utilice casos de prueba adversos antes de las capturas de pantalla del mercado
Construya pequeños arreglos para un pivote estricto, mínimos iguales, barras del lado derecho insuficientes, una observación RSI faltante, una brecha de gran tamaño entre los pivotes y un segundo evento con la misma identidad. Para cada dispositivo, escriba el recuento de eventos esperado y el tiempo de disponibilidad más temprano antes de ejecutar el detector.
Compare el procesamiento incremental con un recálculo histórico completo. Los registros de eventos confirmados deben coincidir cuando ambas ejecuciones utilizan los mismos datos y definiciones disponibles. Si difieren, inspeccione la lógica de reemplazo y deduplicación del candidato antes de ajustar el período del indicador.
Un ajuste con marca de tiempo también hace que la revisión de codificación asistida por IA sea más concreta. Solicite una explicación de qué barra de entrada hace que una señal esté disponible y solicite que el modelo recorra los contraejemplos. No aceptes “utiliza barras cerradas” como prueba de que evita información futura.
Un flujo de trabajo práctico para leer gráficos
En un gráfico de demostración, marque dos pivotes de precios confirmados, lea el RSI en esas mismas marcas de tiempo y anote la hora de confirmación. Luego mire hacia adelante desde ese momento sin mover el punto de partida al extremo del precio más bonito. Repita tanto en los ejemplos fallidos como en los atractivos.
Utilice la guía de interpretación del RSI para el oscilador en sí y el laboratorio de validación de indicadores para separar la evidencia de señales de los resultados comerciales. El propósito es un método de observación consistente, no una promesa de que la divergencia identifique los máximos o mínimos del mercado.
Archivos de práctica
Estos archivos CSV contienen datos sintéticos de aprendizaje, no observaciones del mercado ni resultados de inversión.