Indicateurs
Comment backtester un indicateur MT5 sans inventer de stratégie de trading
Choisissez ce que le test est censé établir
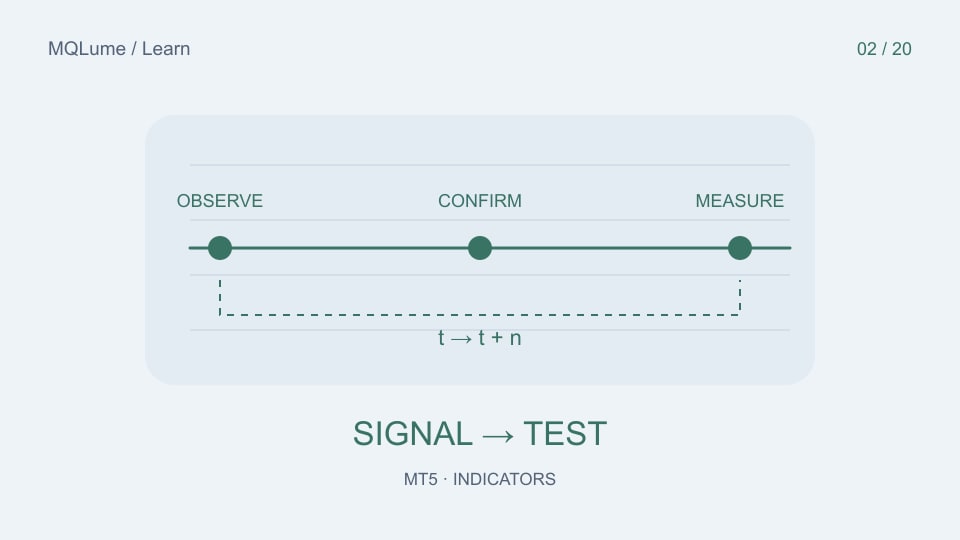
« Backtester cet indicateur » peut signifier trois tâches différentes. Un test d'affichage vérifie si les tracés sont correctement dessinés. Un test de signal vérifie quelles valeurs étaient disponibles à chaque moment de décision. Un test de stratégie ajoute des règles d'entrée, de sortie, de dimensionnement et d'exécution et mesure les transactions résultantes. Passer l’un ne passe pas les autres. Une capture d'écran historique d'apparence rentable ne répond à aucune d'elles à elle seule.
Commencez par une question que vous pouvez falsifier : "La flèche haussière confirmée ne devient-elle disponible qu'après la fermeture de la barre de signal ?" est testable. "Est-ce que cet indicateur fonctionne?" est trop vague. Écrivez le symbole, le délai, la version, les entrées, l'index du tampon, la sentinelle vide et la règle de confirmation avant d'exécuter quoi que ce soit.
Pour une entrée de délai plus long, écrivez également quelle bougie de délai plus élevé était disponible au moment de la décision. Une bougie M5 fermée peut toujours appartenir à une bougie H1 inachevée. La lecture ultérieure de la valeur finale H1 donnerait des informations de test historiques que la décision en direct n'a jamais eues.
Créez un registre d'observation avant un rapport de bénéfices
Créez un journal avec l'heure de décision, l'heure de la barre de signal, l'heure de la source, la valeur brute, l'état de disponibilité, la direction du signal et la version de l'indicateur. Conservez la première observation séparément des recalculs ultérieurs. Une flèche dessinée rétrospectivement à 10h00 mais disponible pour la première fois à 10h15 appartient à la décision de 10h15, même si sa position sur la carte reste 10h00.
| Heure de décision | Signal bar | Observation | Signification |
|---|---|---|---|
| 10h05 | 10h00 | Vide | Aucun signal confirmé encore |
| 10h10 | 10h00 | Vide | Toujours non confirmé |
| 10h15 | 10h00 | haussier | Première action observation |
Il s'agit d'un exemple synthétique de confirmation retardée. Cela illustre pourquoi un emplacement de flèche attrayant ne constitue pas un prix d’entrée exécutable. Conservez les deux horodatages dans les données exportées au lieu de décaler le signal plus tôt pour correspondre au graphique.
Si une demande de tampon échoue ou renvoie moins de valeurs que celles demandées, enregistrez les données manquantes et réessayez selon une politique définie. N'interprètez pas un zéro non initialisé comme « vente », « neutre » ou « aucun changement ». Les observations manquantes doivent rester visibles dans les décomptes finaux.
Utilisez une petite matrice de test avec une variable à la fois
Commencez par un symbole et une période courte et clairement identifiée. Comparez une exécution continue avec un redémarrage, puis une exécution visuelle avec un consommateur non visuel par ailleurs identique. Testez le démarrage avant que tout l’historique requis ne soit prêt. Testez la modification de la période du graphique et la restauration des entrées d'origine. Si votre indicateur dépend d'un autre symbole, incluez une période pendant laquelle ce symbole a des heures de négociation différentes.
Le testeur de MetaTrader peut calculer les indicateurs différemment en fonction de la manière dont ils sont utilisés et demandés. Examinez le comportement officiel du testeur avant de comparer les exécutions visuelles et non visuelles. L'ajout d'une propriété de calcul de testeur ne remplace pas la compréhension du calendrier d'événements prévu d'un indicateur avec état.
Pour une règle qui change intrabar, un modèle OHLC uniquement peut omettre le chemin de prix qui décide de l'ordre du signal. Pour une règle véritablement fermée, un modèle plus simple peut constituer une comparaison diagnostique, mais il ne valide pas automatiquement les coûts d’exécution ou les sorties intrabar. Enregistrez le modèle plutôt que de qualifier chaque test de « réaliste ».
Spécifiez une stratégie uniquement lorsque vous souhaitez des statistiques commerciales
Une flèche de direction ne spécifie pas le type d'ordre, l'heure d'entrée, le stop, la sortie ou la taille de la position. Choisissez-les explicitement avant de regarder le profit. Par exemple : observez un signal confirmé après la fermeture de la barre, autorisez l'entrée à la prochaine cotation disponible, autorisez une position, utilisez une sortie expérimentale fixe et incluez le spread et la commission. Il s'agit d'une spécification de test, et non d'un système de trading recommandé.
Lorsque le stop et la cible se situent à l'intérieur d'une bougie, les valeurs OHLC à elles seules ne révèlent pas ce qui s'est produit en premier. Résolvez la commande avec une trajectoire de prix appropriée ou marquez le résultat comme ambigu. Ne sélectionnez pas l'ordre rentable pour les exemples gagnants et une convention différente pour les pertes.
Gardez les statistiques de signal et les statistiques commerciales séparées. La fréquence du signal, le délai de confirmation et le débit de données manquantes décrivent le pipeline d'indicateurs. Les attentes, les prélèvements et les coûts décrivent la mise en œuvre complète du trading. Un changement de dimensionnement peut transformer la courbe des capitaux propres sans améliorer un seul signal.
Mesurez les désaccords et les retards avant d'optimiser
Comptez les horodatages comparables, les désaccords, les observations manquantes et les doublons. Un taux de désaccord nécessite un dénominateur : 3 différences parmi 1 000 observations comparables ne sont pas identiques à 3 sur 10. Signalez les observations manquantes séparément ; les exclure peut masquer les périodes exactes pendant lesquelles le système a échoué.
Utilisez une tolérance appropriée aux unités de sortie. Un tampon de prix peut nécessiter une comparaison en ticks ; un oscillateur limité peut nécessiter une petite tolérance numérique absolue. La direction et l’identité de l’événement doivent généralement correspondre exactement. Comparez les nombres non arrondis avant de comparer les étiquettes formatées.
Résumez le délai de confirmation en barres ou en temps écoulé, et indiquez celui que vous utilisez au cours des week-ends et des intervalles de session. Un signal disponible deux barres plus tard peut être parfaitement stable une fois confirmé tout en étant inadapté à une règle qui suppose une exécution immédiate.
Pour un exemple de stratégie synthétique, 40 victoires de 2 unités et 60 pertes d'1 unité produisent 20 unités avant coûts. Un coût de 0,25 unité pour chacune des 100 transactions ramène le résultat net à -5. Cette arithmétique démontre la sensibilité aux coûts ; il ne s'agit d'un résultat observé pour aucun produit MQLume.
Gelez la conception avant de vérifier une période invisible
Choisissez l'intervalle de développement, l'intervalle de validation et la rétention finale avant de balayer les paramètres. Gardez une trace de chaque configuration essayée, y compris celles abandonnées. Sélectionner le meilleur de centaines de variations, puis décrire la même période comme validation indépendante donne une image inexacte de l'expérience.
Inclure les tendances, les plages et les conditions de données perturbées lorsque cela est disponible, mais n'inventez pas un échantillon équilibré que les données ne fournissent pas. Un petit échantillon devrait conduire à une conclusion plus étroite. Répétez la règle gelée sur un flux d'observation de démonstration et comparez les horodatages des signaux avant d'interpréter les différences dans les transactions exécutées.
Ne transformez pas un exercice de validation en un test de trading en direct. Les calculs d'indicateurs et la simulation de commandes peuvent être étudiés sans passer de commande réelle.
Écrivez un enregistrement d'acceptation qu'une autre personne peut répéter
Un enregistrement utile comprend l'identité du programme, les entrées, la plage de données, les paramètres du testeur, les valeurs attendues des appareils, les inadéquations observées et les limitations non résolues. Joignez un court exemple montrant un événement correct et un cas limite. Indiquez si les preuves couvrent l'affichage, la disponibilité du signal, les transactions simulées ou les trois.
Terminez par la conclusion la plus étroite étayée : « Le tampon à barres fermées correspondant à ces exécutions, avec deux observations de démarrage manquantes » est plus utile que « non repeint et rentable ». Consultez le vérification de repeinture basée sur l'horodatage pour préserver les observations, ainsi que le guide de prévision pour les erreurs de données futures.
Fichiers pratiques
Ces fichiers CSV contiennent des données pédagogiques synthétiques, et non des observations de marché ou des résultats d’investissement.