技術指標
如何驗證 MT5 指標:區分圖表顯示、信號時序與策略回測
選擇測試的目的
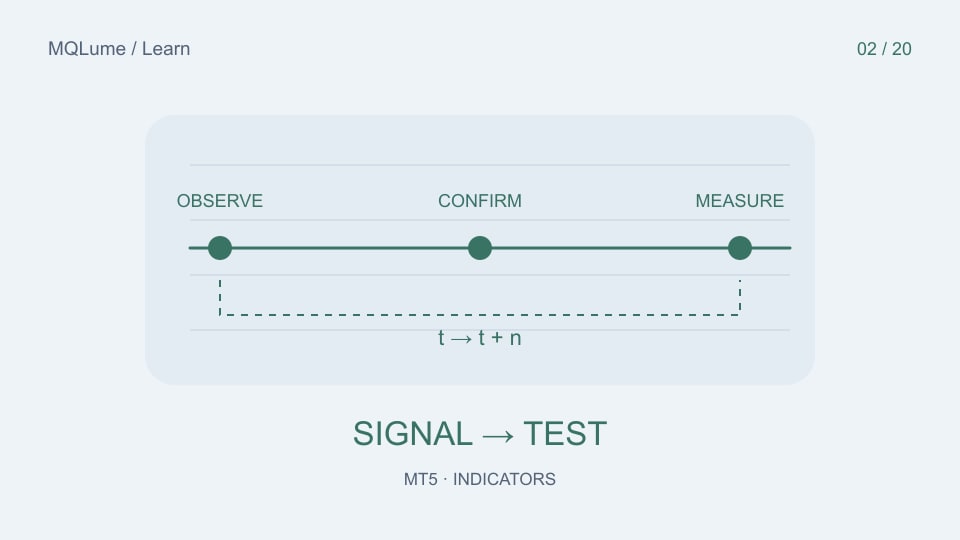
“回測此指標”可能意味着三種不同的工作。顯示測試檢查圖表是否正確繪製。信號測試檢查每個決策時間可用的值。策略測試增加入場、出場、倉位規模和執行規則,並衡量最終的交易。通過一項並不意味着通過其他項。看起來有利可圖的歷史屏幕截圖本身並不能回答這些問題。
從一個可以被證僞的問題開始:“確認的看漲箭頭只有在信號 K 線關閉後纔可用嗎?”是可測試的。 “這個指標有用嗎?”太模糊了。在運行任何操作之前寫入交易品種、時間週期、版本、輸入、緩衝區索引、空值標記和確認規則。
對於較高週期輸入,還要寫入在決策時間可用的較高週期蠟燭。閉合的 M5 蠟燭仍然可以屬於未完成的 H1 蠟燭。稍後讀取最終的 H1 值將提供實時決策從未有過的歷史測試信息。
在利潤報告之前構建觀測記錄表
創建包含決策時間、信號 K 線時間、源時間週期時間、原始值、可用性狀態、信號方向和指標版本的日誌。將第一個觀察結果與以後的重新計算分開保存。在 10:00 追溯繪製但在 10:15 首次出現的箭頭屬於 10:15 決策,即使其圖表位置仍爲 10:00。
| 決策時間 | 信號 K 線 | 觀察 | 含義 |
|---|---|---|---|
| 10:05 | 10:00 | 空 | 尚無確認信號 |
| 10:10 | 10:00 | 空 | 仍未確認 |
| 10:15 | 10:00 | 看漲 | 第一個可操作觀察 |
這是一個合成的延遲確認示例。它說明了爲什麼有吸引力的箭頭位置不是可執行的入場價格。在導出的數據中保留兩個時間戳,而不是提前移動信號以匹配圖形。
如果緩衝區請求失敗或返回的值少於請求的值,請記錄丟失的數據並根據定義的策略重試。不要將未初始化而留下的零值解釋爲“賣出”、“中性”或“無變化”。缺失的觀測值必須在最終計數中保持可見。
使用一次包含一個變量的小型測試矩陣
從一個交易品種和一段明確起止時間的短數據區間開始。將連續運行與重新啓動進行比較,然後將可視化運行與其他方面相同的非可視化讀取程序進行比較。在所有必需的歷史記錄準備好之前測試啓動。測試更改圖表時間週期並恢復原始輸入。如果您的指標依賴於另一個交易品種,請包括該交易品種具有不同交易時間的時間段。
MetaTrader 策略測試器可以根據指標的使用和請求方式以不同方式計算指標。在比較可視化和非可視化運行之前,請查看官方策略測試器行爲說明。添加測試器計算屬性並不能替代瞭解有狀態指標的預期事件時間表。
對於會在 K 線尚未收盤時改變的規則,僅 OHLC 模型可能會忽略決定信號順序的價格路徑。對於真正的已收盤 K 線規則,更簡單的模型可以是診斷比較,但它不會自動驗證執行成本或柱內退出。記錄模型而不是將每個測試標記爲“現實”。
僅在需要交易統計數據時指定策略
方向箭頭不指定訂單類型、入場時間、止損、出場或倉位大小。在考慮利潤之前明確選擇這些。例如:收盤後觀察確認信號,允許在下一個可用報價入場,允許一個頭寸,使用固定的實驗退出幷包括點差和佣金。這是一個測試規範,而並非推薦交易系統。
當止損和目標都落在一根蠟燭內時,僅 OHLC 值並不能揭示哪一個先發生。使用適當的價格路徑解決訂單或將結果標記爲無法確定。不要爲獲勝示例選擇有利可圖的排序,而爲損失選擇不同的慣例。
將信號統計數據和交易統計數據分開。信號頻率、確認延遲和丟失數據率描述了指標數據處理流程。收益期望、回撤和成本描述了完整的交易規則及執行。倉位規模的改變可以改變淨值曲線,而無需改善單一信號。
在優化之前測量分歧和延遲
計算可比較的時間戳、分歧、缺失的觀測值和重複項。分歧率需要一個分母:1,000 個可比觀測值中的 3 個差異與 10 個觀測值中的 3 個不同。單獨報告缺失的觀測值;排除它們可以隱藏系統發生故障的確切時間段。
使用適合輸出單位的容差。價格緩衝區可能需要以價格變動爲單位進行比較;有界振盪器可能需要較小的絕對數值容差。方向和事件標識通常應該完全匹配。在比較格式化標籤之前先比較未舍入的數字。
總結確認延遲(以條形或經過時間爲單位),並說明您在週末和交易時段間隔使用的延遲。兩根柱後可用的信號一旦得到確認,可能會非常穩定,但仍然不適合假設立即執行的規則。
對於合成策略示例,40 次獲勝 2 個單位和 60 次損失 1 個單位在成本前產生 20 個單位。如果100 筆交易中每筆成本爲 0.25 個單位,則淨結果將降至 -5。該算術證明了成本敏感性;這不是任何 MQLume 產品的觀察結果。
在檢查未參與開發的區間之前凍結設計
在掃描參數之前選擇開發區間、驗證區間和最終留出樣本。記錄嘗試過的每個配置,包括廢棄的配置。選擇數百個變化中最好的一個,然後將同一時期描述爲獨立驗證,會得出不準確的實驗圖。
在可用的情況下包括趨勢、範圍和中斷數據條件,但不要發明數據未提供的平衡樣本。小樣本應該會得出更窄的結論。在模擬環境觀測數據上重複凍結規則,並在解釋已成交交易的差異之前比較信號時間戳。
不要將驗證練習轉變爲實時交易測試。無需提交真實訂單即可研究指標計算和訂單模擬。
編寫其他人可以重複的驗收記錄
有用的記錄包括程序標識、輸入、數據範圍、策略測試器設置、預期測試樣例值、觀察到的不匹配和未解決的限制。附上一個簡短的示例,顯示一個正確的事件和一個邊緣情況。說明證據是否涵蓋顯示、信號可用性、模擬交易或全部三項。
以最窄的支持結論結束:“在這些運行中匹配的已收盤 K 線緩衝區,缺少兩個啓動觀察”比“非重繪且有利可圖”更有用。請參閱現有的基於時間戳的重繪檢查以保留觀察結果,以及前瞻指南以瞭解未來數據錯誤。
練習檔案
這些 CSV 檔案是合成教學資料,不是真實行情或投資結果。