技术指标
如何验证 MT5 指标:区分图表显示、信号时序与策略回测
选择测试的目的
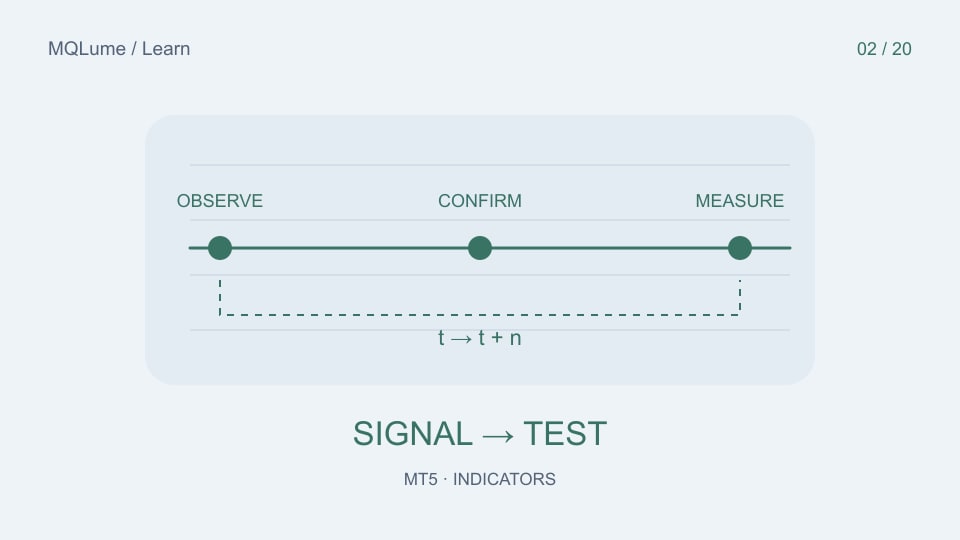
“回测此指标”可能意味着三种不同的工作。显示测试检查图表是否正确绘制。信号测试检查每个决策时间可用的值。策略测试增加入场、出场、仓位规模和执行规则,并衡量最终的交易。通过一项并不意味着通过其他项。看起来有利可图的历史屏幕截图本身并不能回答这些问题。
从一个可以被证伪的问题开始:“确认的看涨箭头只有在信号 K 线关闭后才可用吗?”是可测试的。 “这个指标有用吗?”太模糊了。在运行任何操作之前写入交易品种、时间周期、版本、输入、缓冲区索引、空值标记和确认规则。
对于较高周期输入,还要写入在决策时间可用的较高周期蜡烛。闭合的 M5 蜡烛仍然可以属于未完成的 H1 蜡烛。稍后读取最终的 H1 值将提供实时决策从未有过的历史测试信息。
在利润报告之前构建观测记录表
创建包含决策时间、信号 K 线时间、源时间周期时间、原始值、可用性状态、信号方向和指标版本的日志。将第一个观察结果与以后的重新计算分开保存。在 10:00 追溯绘制但在 10:15 首次出现的箭头属于 10:15 决策,即使其图表位置仍为 10:00。
| 决策时间 | 信号 K 线 | 观察 | 含义 |
|---|---|---|---|
| 10:05 | 10:00 | 空 | 尚无确认信号 |
| 10:10 | 10:00 | 空 | 仍未确认 |
| 10:15 | 10:00 | 看涨 | 第一个可操作观察 |
这是一个合成的延迟确认示例。它说明了为什么有吸引力的箭头位置不是可执行的入场价格。在导出的数据中保留两个时间戳,而不是提前移动信号以匹配图形。
如果缓冲区请求失败或返回的值少于请求的值,请记录丢失的数据并根据定义的策略重试。不要将未初始化而留下的零值解释为“卖出”、“中性”或“无变化”。缺失的观测值必须在最终计数中保持可见。
使用一次包含一个变量的小型测试矩阵
从一个交易品种和一段明确起止时间的短数据区间开始。将连续运行与重新启动进行比较,然后将可视化运行与其他方面相同的非可视化读取程序进行比较。在所有必需的历史记录准备好之前测试启动。测试更改图表时间周期并恢复原始输入。如果您的指标依赖于另一个交易品种,请包括该交易品种具有不同交易时间的时间段。
MetaTrader 策略测试器可以根据指标的使用和请求方式以不同方式计算指标。在比较可视化和非可视化运行之前,请查看官方策略测试器行为说明。添加测试器计算属性并不能替代了解有状态指标的预期事件时间表。
对于会在 K 线尚未收盘时改变的规则,仅 OHLC 模型可能会忽略决定信号顺序的价格路径。对于真正的已收盘 K 线规则,更简单的模型可以是诊断比较,但它不会自动验证执行成本或柱内退出。记录模型而不是将每个测试标记为“现实”。
仅在需要交易统计数据时指定策略
方向箭头不指定订单类型、入场时间、止损、出场或仓位大小。在考虑利润之前明确选择这些。例如:收盘后观察确认信号,允许在下一个可用报价入场,允许一个头寸,使用固定的实验退出并包括点差和佣金。这是一个测试规范,而并非推荐交易系统。
当止损和目标都落在一根蜡烛内时,仅 OHLC 值并不能揭示哪一个先发生。使用适当的价格路径解决订单或将结果标记为无法确定。不要为获胜示例选择有利可图的排序,而为损失选择不同的惯例。
将信号统计数据和交易统计数据分开。信号频率、确认延迟和丢失数据率描述了指标数据处理流程。收益期望、回撤和成本描述了完整的交易规则及执行。仓位规模的改变可以改变净值曲线,而无需改善单一信号。
在优化之前测量分歧和延迟
计算可比较的时间戳、分歧、缺失的观测值和重复项。分歧率需要一个分母:1,000 个可比观测值中的 3 个差异与 10 个观测值中的 3 个不同。单独报告缺失的观测值;排除它们可以隐藏系统发生故障的确切时间段。
使用适合输出单位的容差。价格缓冲区可能需要以价格变动为单位进行比较;有界振荡器可能需要较小的绝对数值容差。方向和事件标识通常应该完全匹配。在比较格式化标签之前先比较未舍入的数字。
总结确认延迟(以条形或经过时间为单位),并说明您在周末和交易时段间隔使用的延迟。两根柱后可用的信号一旦得到确认,可能会非常稳定,但仍然不适合假设立即执行的规则。
对于合成策略示例,40 次获胜 2 个单位和 60 次损失 1 个单位在成本前产生 20 个单位。如果100 笔交易中每笔成本为 0.25 个单位,则净结果将降至 -5。该算术证明了成本敏感性;这不是任何 MQLume 产品的观察结果。
在检查未参与开发的区间之前冻结设计
在扫描参数之前选择开发区间、验证区间和最终留出样本。记录尝试过的每个配置,包括废弃的配置。选择数百个变化中最好的一个,然后将同一时期描述为独立验证,会得出不准确的实验图。
在可用的情况下包括趋势、范围和中断数据条件,但不要发明数据未提供的平衡样本。小样本应该会得出更窄的结论。在模拟环境观测数据上重复冻结规则,并在解释已成交交易的差异之前比较信号时间戳。
不要将验证练习转变为实时交易测试。无需提交真实订单即可研究指标计算和订单模拟。
编写其他人可以重复的验收记录
有用的记录包括程序标识、输入、数据范围、策略测试器设置、预期测试样例值、观察到的不匹配和未解决的限制。附上一个简短的示例,显示一个正确的事件和一个边缘情况。说明证据是否涵盖显示、信号可用性、模拟交易或全部三项。
以最窄的支持结论结束:“在这些运行中匹配的已收盘 K 线缓冲区,缺少两个启动观察”比“非重绘且有利可图”更有用。请参阅现有的基于时间戳的重绘检查以保留观察结果,以及前瞻指南以了解未来数据错误。
练习文件
这些 CSV 文件是合成教学数据,不是真实行情或投资结果。