インジケーター
取引戦略を考案せずに MT5 インジケーターをバックテストする方法
テストの目的を選択してください
「この指標をバックテストする」には 3 つの異なる作業が含まれます。表示テストでは、プロットが正しく描画されているかどうかをチェックします。信号テストでは、各決定時点でどのような値が利用可能であったかをチェックします。戦略テストでは、エントリー、エグジット、サイジング、約定ルールを追加し、結果として生じる取引を測定します。 1 つを通過しても、他のものは通過しません。利益をもたらしそうな過去のスクリーンショットは、それだけではいずれの疑問にも答えません。
「確定した強気の矢印は、シグナル バーが閉じた後にのみ利用可能になりますか?」という、反証可能な質問から始めます。テスト可能です。 「このインジケーターは機能しますか?」曖昧すぎます。何かを実行する前に、シンボル、タイムフレーム、バージョン、入力、バッファー インデックス、空のセンチネル、確認ルールを書き込みます。
より高いタイムフレームの入力の場合は、決定時にどのより高いタイムフレームのローソク足が利用可能だったかも書き込みます。閉じた M5 キャンドルは、まだ未完成の H1 キャンドルに属することができます。後で最終的な H1 値を読み取ると、実際の決定では得られなかった履歴テスト情報が得られます。
利益レポートの前に観察台帳を作成します
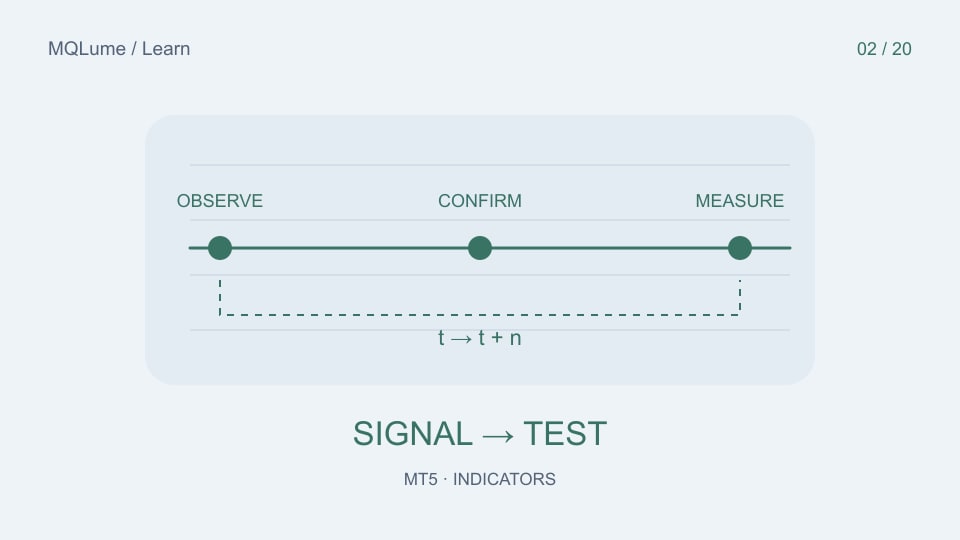
決定時間、シグナルバー時間、ソースタイムフレーム時間、生の値、可用性ステータス、シグナルの方向、インジケーターのバージョンを含むログを作成します。最初の観測値を後の再計算とは別に保存します。 10:00 に遡及的に引かれ、10:15 に最初に利用可能になった矢印は、チャートの位置が 10:00 のままであっても、10:15 の決定に属します。
| 決定時刻 | シグナルbar | 観測 | 意味 |
|---|---|---|---|
| 10:05 | 10:00 | 空 | 確認された信号なしまだ |
| 10:10 | 10:00 | 空 | まだ未確認 |
| 10:15 | 10:00 | 強気 | 最初に実行可能観察 |
これは合成遅延確認の例です。これは、魅力的な矢印の位置が実行可能なエントリー価格ではない理由を示しています。グラフィックに合わせて信号を早めにシフトするのではなく、エクスポートされたデータに両方のタイムスタンプを保持します。
バッファ リクエストが失敗した場合、またはリクエストよりも少ない値が返された場合は、欠落したデータを記録し、定義されたポリシーに基づいて再試行します。初期化されていないゼロを「売り」、「中立」、または「変化なし」と解釈しないでください。欠落している観測値は、最終的なカウントに表示されたままでなければなりません。
一度に 1 つの変数を含む小さなテスト行列を使用します。
1 つのシンボルと、明確に識別された 1 つの短い期間から始めます。継続的な実行と再起動を比較し、次に視覚的な実行とそれ以外は同一の非視覚的なコンシューマを比較します。必要な履歴がすべて準備できる前に、起動をテストします。チャートの時間枠を変更し、元の入力を復元してテストします。インジケーターが別のシンボルに依存している場合は、そのシンボルの取引時間が異なる期間を含めてください。
MetaTrader のテスターは、インジケーターの使用方法やリクエストに応じて異なる方法でインジケーターを計算できます。ビジュアル実行と非ビジュアル実行を比較する前に、公式テスターの動作を確認してください。テスター計算プロパティの追加は、ステートフル インジケーターの意図されたイベント スケジュールを理解する代わりにはなりません。
イントラバーを変更するルールの場合、OHLC 専用モデルはシグナルの順序を決定する価格パスを省略する場合があります。真のクローズドバールールの場合、より単純なモデルを診断比較に使用できますが、実行コストやバー内エグジットは自動的に検証されません。すべてのテストに「現実的」というラベルを付けるのではなく、モデルを記録します。
取引統計が必要な場合にのみ戦略を指定してください
方向矢印では、注文タイプ、エントリー時間、ストップ、エグジット、またはポジション サイズは指定されません。利益を見る前に、これらを明確に選択してください。例: バーが閉じた後に確認されたシグナルを観察し、次に利用可能な気配値でエントリーを許可し、1 つのポジションを許可し、固定の実験的出口を使用し、スプレッドと手数料を含めます。これはテスト仕様であり、推奨される取引システムではありません。
ストップとターゲットの両方が 1 つのローソク足の内側にある場合、OHLC 値だけではどちらが最初に発生したかはわかりません。適切な価格パスで注文を解決するか、結果を曖昧なものとしてマークします。勝ちの例には収益性の高い注文を選択し、損失には別の規則を選択しないでください。
シグナル統計と取引統計は分けてください。シグナルの頻度、確認遅延、欠落データ率はインジケーターのパイプラインを表します。期待値、ドローダウン、およびコストは、完全な取引の実装を表します。サイジングを変更すると、シグナルを 1 つも改善することなく、資本曲線を変えることができます。
最適化する前に不一致と遅延を測定します
比較可能なタイムスタンプ、不一致、欠落している観測値、重複をカウントします。不一致率には分母が必要です。1,000 件の比較可能な観測値間の 3 つの違いは、10 件中 3 つの違いと同じではありません。欠落している観測値は個別に報告します。それらを除外すると、システムに障害が発生した正確な期間が隠される可能性があります。
出力単位に適切な許容誤差を使用してください。価格バッファーはティック単位での比較が必要な場合があります。有界発振器には小さな絶対数値許容誤差が必要な場合があります。通常、方向とイベントの ID は正確に一致する必要があります。書式設定されたラベルを比較する前に、四捨五入されていない数値を比較します。
確認の遅延をバーまたは経過時間で要約し、週末やセッションのギャップの間でどちらを使用するかを示します。 2 バー後に利用可能なシグナルは、一度確認されると完全に安定する可能性がありますが、即時実行を前提とするルールには依然として適していません。
合成戦略の例では、2 ユニットの 40 勝と 1 ユニットの 60 敗により、コスト前に 20 ユニットが生成されます。 100回の取引それぞれに0.25単位のコストがかかると、合計コストは25となり、差し引き結果は−5です。この算術はコスト感度を示しています。これは、どの MQLume 製品でも観察された結果ではありません。
未確認の期間をチェックする前に設計をフリーズします
パラメータをスイープする前に、開発間隔、検証間隔、および最終ホールドアウトを選択します。放棄されたものも含め、試行したすべての構成を記録してください。何百ものバリエーションの中から最良のものを選択し、同じ期間を独立した検証として記述すると、実験の不正確な全体像が得られます。
可能であれば、傾向、範囲、および中断されたデータ条件を含めますが、データが提供しないバランスの取れたサンプルをでっち上げないでください。サンプルが少ないと、より狭い結論が得られるはずです。デモ観察ストリームで凍結ルールを繰り返し、約定取引の差異を解釈する前にシグナルのタイムスタンプを比較します。
検証演習をライブ取引テストに変えないでください。インジケーターの計算と注文のシミュレーションは、実際に注文しなくても調査できます。
他の人が繰り返すことができる承認レコードを作成します
有用なレコードには、プログラム ID、入力、データ範囲、テスター設定、予期されるテストデータ値、観察された不一致、および未解決の制限が含まれます。 1 つの正しいイベントと 1 つのエッジケースを示す短い例を添付してください。証拠が表示、シグナルの可用性、シミュレートされた取引、または 3 つすべてをカバーしているかどうかを述べてください。
サポートされている最も狭い結論で終了します。「これらの実行全体で一致し、開始時の観測値が 2 つ欠落しているクローズドバーバッファー」は、「再描画なしで収益性が高い」よりも有用です。観測値の保持については既存のタイムスタンプベースの再描画チェックを、将来のデータの間違いについては先読みガイドを参照してください。
練習用ファイル
これらのCSVファイルは学習用の合成データであり、実際の市場データや投資結果ではありません。