Indikatoren
VWAP in MT5: Sitzungsanker, Volumenquellen und Reset-Regeln
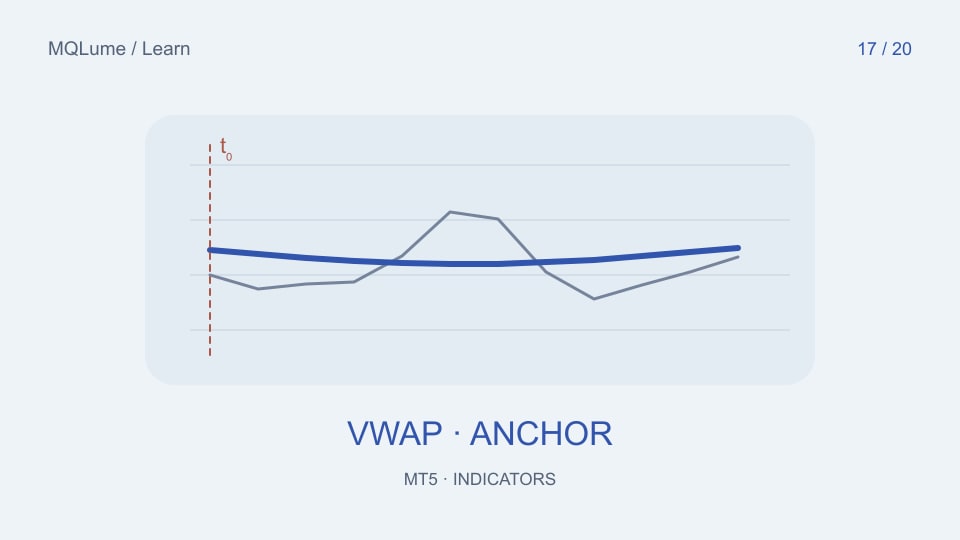
VWAP benötigt einen Preis, ein Gewicht und einen Anker
Ein volumengewichteter Durchschnittspreis ist die Summe aus Preis×Volumen dividiert durch die Summe des Volumens über ein definiertes Intervall. Eine sinnvolle Implementierung muss angeben, welche Preisbeobachtungen sie verwendet, was „Volumen“ bedeutet und wo die Akkumulation beginnt.
VWAP ist nicht Teil der standardmäßig für MT5 dokumentierten integrierten Indikatorenliste. Benutzerdefinierte Implementierungen sind verfügbar und können sich erheblich unterscheiden. Gehen Sie nicht davon aus, dass zwei Indikatoren mit demselben Namen dieselbe Sitzung oder Gewichtung verwenden.
Berechnen Sie einen kleinen gewichteten Durchschnitt
Mit synthetischen Preisen [100,102,101] und Gewichten [10,20,30] ist der gewichtete Zähler 1000+2040+3030=6070 und die Gesamtgewichtung beträgt 60. VWAP beträgt ungefähr 101,1667. Der gewöhnliche Mittelwert liegt bei 101, daher verändern ungleiche Gewichtungen das Ergebnis.
Wenn es sich bei den Gewichtungen um Tick-Anzahlen handelt und der Preis der typische Preis jedes Balkens ist, beschreiben Sie das Ergebnis als eine Tick-Volumen-gewichtete Balkenpreis-Näherung. Es ist nicht identisch mit einer Börsenberechnung aus jedem ausgeführten Trade.
Reset-Regeln explizit machen
Ein täglicher Reset basierend auf Broker-Mitternacht kann sich von einem Exchange-Session-Reset oder einem vom Benutzer ausgewählten Anker unterscheiden. Notieren Sie die Zeitzone, die Sommerzeitregelung und die Behandlung von Pausen. Eine Diagramm-Zeitzonenbezeichnung allein garantiert nicht, dass der Indikator dieselbe Sitzungsgrenze verwendet.
Bei einem neuen Anker setzen Sie sowohl Zähler als auch Nenner zurück. Bei einer akkumulierten Gewichtung von Null legen Sie einen fehlenden Wert offen, anstatt ihn durch Null zu dividieren oder den Wert der vorherigen Sitzung ohne Erklärung zu übernehmen.
Fügen Sie den aktuellen Balken nicht wiederholt hinzu
Bei jedem Tick können sich Preis und Volumen des aktuellen Balkens ändern. Durch erneutes Addieren des vollen kumulativen Beitrags bei jedem Funktionsaufruf wird es doppelt gezählt. Ein einfaches Design speichert die Gesamtsummen der abgeschlossenen Balken und berechnet den Beitrag des aktuellen Balkens anhand seiner letzten Werte neu.
Wenn sich der Verlauf ändert oder der Anker verschoben wird, wird ab dem definierten Anfang neu erstellt. Eine inkrementelle Implementierung sollte einem vollständigen Durchgang über denselben Testdatensatz entsprechen. Testen Sie explizit eine Sitzungsgrenze, ein Nullvolumen und einen aktualisierten aktuellen Balken.
Distanz vom VWAP als Beschreibung behandeln
Preis über VWAP bedeutet, dass der Preis unter diesen Annahmen über dem ausgewählten gewichteten Durchschnitt liegt. Es beweist nicht, dass eine Umkehrung oder Fortsetzung unmittelbar bevorsteht. Ein anderer Anker kann diese Beziehung ändern, ohne dass es zu einem neuen Marktereignis kommt.
Bevor Sie Tools vergleichen, überprüfen Sie deren Anker und Datenvertrag mithilfe des Volume-Source-Leitfadens. Überprüfen Sie dann die Zahlenreihe, bevor Sie eine Handelsregel hinzufügen.