技術指標
MT5 VWAP:時段錨點、成交量來源與重置規則
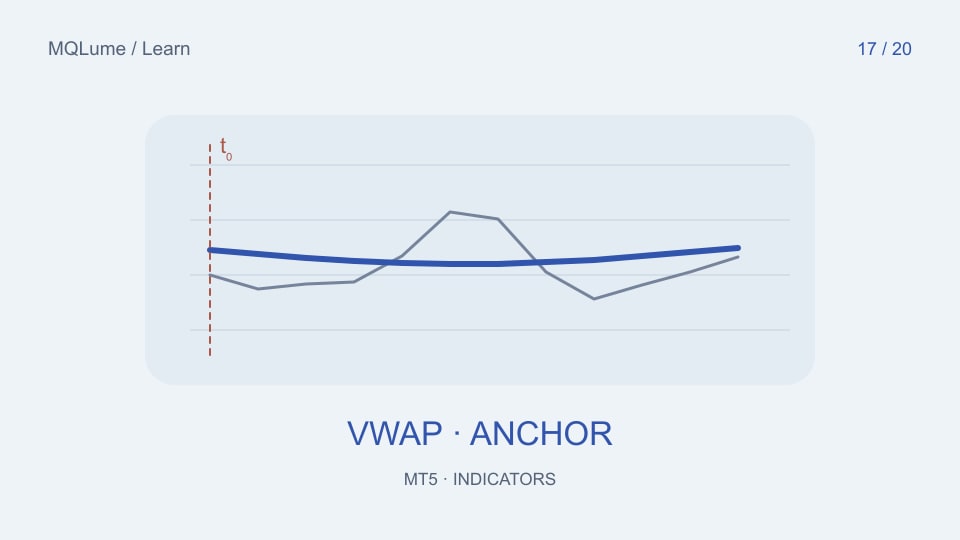
VWAP 需要價格、權重和錨點
成交量加權平均價格是價格×成交量之和除以定義區間內成交量之和。一個有用的實現必須指定它使用哪些價格觀察、“交易量”的含義以及累積開始的位置。
VWAP 不是 MT5 記錄的標準內置指標列表的一部分。可以使用自定義實現,並且它們可能有很大不同。不要假設兩個同名的指標使用相同的時段或權重。
計算一個小加權平均值
合成價格爲[100,102,101],權重爲[10,20,30],加權分子爲1000+2040+3030=6070,總權重爲60。VWAP約爲101.1667。普通平均值爲 101,因此不相等的權重會改變結果。
如果權重是報價次數且價格是每根 K 線的典型價格,則將結果描述爲報價成交量加權柱價格近似值。它與基於每一筆實際成交計算的交易所 VWAP不同。
明確重置規則
基於經紀商午夜的每日重置可能與交易交易時段重置或用戶選擇的錨點不同。記錄時區、夏令時政策和休息時間的處理。圖表時區標籤本身並不能保證指標使用相同的交易時段邊界。
在新錨點處,重置分子和分母。在累積權重爲零的情況下,暴露缺失值,而不是除以零或在沒有解釋的情況下攜帶上一個交易時段的值。
不要重複添加當前柱
在每次報價時,當前柱的價格和交易量都會發生變化。每次調用時再次添加其全部累積貢獻會重複計算。一個簡單的設計存儲已完成的柱形總計,並根據其最新值重新計算當前 K 線的貢獻。
當歷史記錄更改或錨點移動時,從定義的開始重建。增量實現應該與同一組測試數據的全量計算相匹配。顯式測試交易時段邊界、零交易量和更新的當前柱。
將與 VWAP 的距離視爲描述
價格高於 VWAP 意味着價格高於在這些假設下選定的加權平均值。它並不證明逆轉或延續即將到來。不同的錨點可以改變這種關係,而無需任何新的市場事件。
在比較工具之前,請使用交易量源指南驗證其錨點和數據約定。然後在添加任何交易規則之前驗證數值序列。