技术指标
MT5 VWAP:时段锚点、成交量来源与重置规则
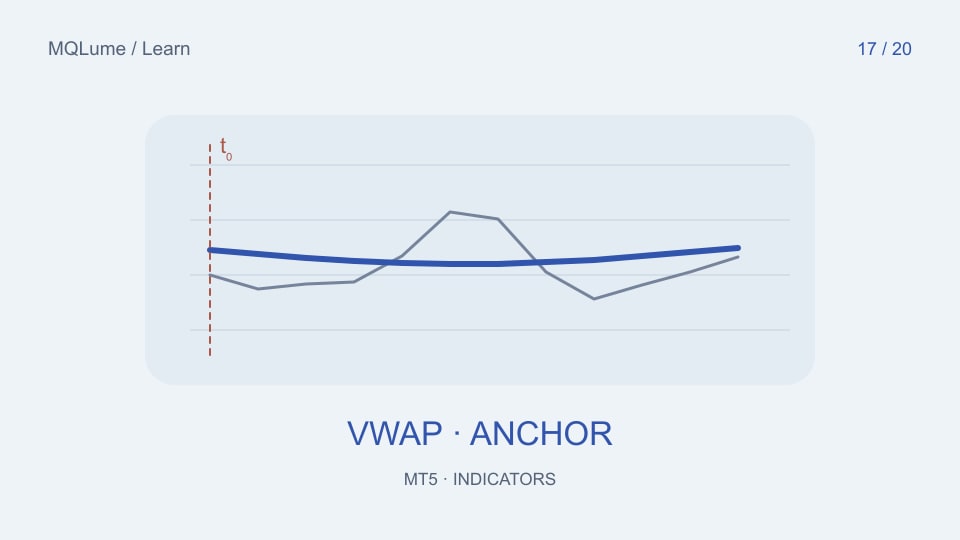
VWAP 需要价格、权重和锚点
成交量加权平均价格是价格×成交量之和除以定义区间内成交量之和。一个有用的实现必须指定它使用哪些价格观察、“交易量”的含义以及累积开始的位置。
VWAP 不是 MT5 记录的标准内置指标列表的一部分。可以使用自定义实现,并且它们可能有很大不同。不要假设两个同名的指标使用相同的时段或权重。
计算一个小加权平均值
合成价格为[100,102,101],权重为[10,20,30],加权分子为1000+2040+3030=6070,总权重为60。VWAP约为101.1667。普通平均值为 101,因此不相等的权重会改变结果。
如果权重是报价次数且价格是每根 K 线的典型价格,则将结果描述为报价成交量加权柱价格近似值。它与基于每一笔实际成交计算的交易所 VWAP不同。
明确重置规则
基于经纪商午夜的每日重置可能与交易交易时段重置或用户选择的锚点不同。记录时区、夏令时政策和休息时间的处理。图表时区标签本身并不能保证指标使用相同的交易时段边界。
在新锚点处,重置分子和分母。在累积权重为零的情况下,暴露缺失值,而不是除以零或在没有解释的情况下携带上一个交易时段的值。
不要重复添加当前柱
在每次报价时,当前柱的价格和交易量都会发生变化。每次调用时再次添加其全部累积贡献会重复计算。一个简单的设计存储已完成的柱形总计,并根据其最新值重新计算当前 K 线的贡献。
当历史记录更改或锚点移动时,从定义的开始重建。增量实现应该与同一组测试数据的全量计算相匹配。显式测试交易时段边界、零交易量和更新的当前柱。
将与 VWAP 的距离视为描述
价格高于 VWAP 意味着价格高于在这些假设下选定的加权平均值。它并不证明逆转或延续即将到来。不同的锚点可以改变这种关系,而无需任何新的市场事件。
在比较工具之前,请使用交易量源指南验证其锚点和数据约定。然后在添加任何交易规则之前验证数值序列。