Indikatoren
MT5 ATR: Volatilität, Preiseinheiten und nützliche Normalisierung
Der wahre Bereich enthält Lücken
ATR fasst aktuelle wahre Bereiche zusammen. Die wahre Reichweite umfasst den größten Wert von Hoch-Tief, den absoluten Abstand vom Höchststand zum vorherigen Schlusskurs und den absoluten Abstand vom Tiefststand zum vorherigen Schlusskurs. Dadurch kann eine Lücke auch dann eine Rolle spielen, wenn die aktuelle Kerze selbst einen schmalen Hoch-Tief-Bereich aufweist.
Für einen synthetischen Balken mit vorherigem Schlusskurs 100, Hoch 108 und Tiefststand 105 sind die drei Abstände 3, 8 und 5. Der wahre Bereich ist 8. Wenn man nur auf die Höhe der Kerze schaut, würde man den größten Teil der Bewegung vom vorherigen Schlusskurs übersehen.
ATR ist eine Preisdistanz
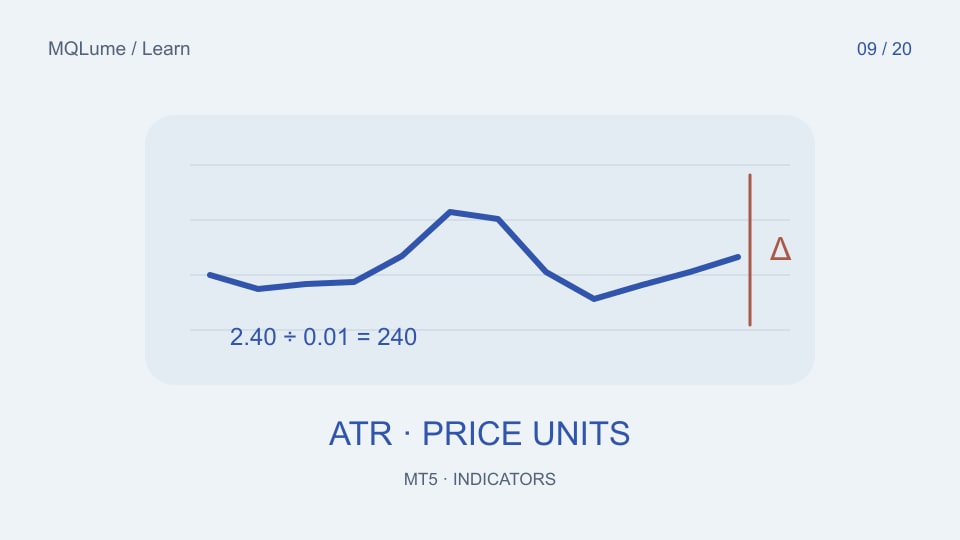
Ein ATR-Wert von 2,40 liegt in den Preiseinheiten des Symbols. Es handelt sich nicht automatisch um 2,40 Pips, einen Kontoverlust in Dollar oder einen Prozentsatz. Konvertieren Sie es mithilfe der tatsächlichen Punkt- oder Tick-Größe des Symbols, wenn dies die Einheit ist, die Ihr Code erwartet.
Bei einer beispielhaften Tick-Größe von 0,01 beträgt ein Preisabstand von 2,40 240 Ticks. Dieses Beispiel sagt nichts über den Geldwert eines Ticks für Ihre Positionsgröße aus. Tickwert und Vertragsspezifikationen gehören zu einer separaten Berechnung.
Nur für einen definierten Vergleich normalisieren
Um die relative Bewegung zwischen unterschiedlich bewerteten Instrumenten zu vergleichen, ist ein mögliches beschreibendes Maß 100 × ATR/Schlusskurs. Wenn die ATR 2 und der Schlusskurs 100 beträgt, beträgt das Ergebnis 2 %. Ein Schlusskurs von 1.000 bei gleicher ATR ergibt 0,2 %. Hierbei handelt es sich um synthetische Werte, die zeigen, warum die Roh-ATR nicht blind verglichen werden kann.
Verwenden Sie konsistente Zeitrahmen-, Zeitraum-, Preis-Feed- und Glättungsannahmen. Eine tägliche ATR und eine fünfminütige ATR beantworten unterschiedliche Fragen. Ein normalisierter Wert ist immer noch eine Beobachtung vergangener Bewegungen und keine Wahrscheinlichkeit, dass die nächste Kerze innerhalb eines bestimmten Bereichs bleibt.
Verwenden Sie es als Kontext, nicht als Richtung
ATR kann dabei helfen, zu beschreiben, ob ein Testintervall relativ ruhig oder volatil ist, oder Entfernungen in einer gemeinsamen Forschungseinheit auszudrücken. Ein „ATR-Vielfaches“ in einer hypothetischen Stoppregel bleibt eine zu prüfende Regel und keine Garantie dafür, dass der Verlust durch diesen Betrag begrenzt wird.
Wenn Sie mit ATR-basierten Distanzen experimentieren, geben Sie an, ob die ATR beim Eintritt abgetastet und anschließend eingefroren oder aktualisiert wird. Geben Sie außerdem an, wie sich ein Verbreiterungswert auf eine vorhandene Position auswirkt. Zwei Implementierungen mit demselben Vielfachen können sich sehr unterschiedlich verhalten.
Überprüfen Sie die Konvertierungskette
Zeichnen Sie Zeitstempel, Roh-ATR, Schlusskurs, Symbol-Tick-Größe und alle konvertierten Distanzen auf. Berechnen Sie eine Zeile von Hand neu. Überprüfen Sie eine Lücke, eine Ruhephase und eine Änderung des Zeitrahmens. Vergleichen Sie Rohwerte vor gerundeten Anzeigewerten.
Halten Sie die Volatilitätsmessung getrennt von der Positionsgröße. Der Leitfaden zu Punkten, Pips und Tickgrößen behandelt Einheitenunterschiede, während im Validierungslabor erläutert wird, wie eine indikatorabhängige Regel bewertet wird, ohne deren Wirksamkeit anzunehmen.