技术指标
MT5 ATR:波动幅度、价格单位与归一化
真实波动范围包括缺口
ATR 总结了最近的真实波动范围。真实波动幅度取最高价-最低价、从最高价到前收盘价的绝对距离以及从最低价到前收盘价的绝对距离中的最大者。即使当前蜡烛图本身的高低范围很窄,缺口也很重要。
对于前收盘价为 100、最高价为 108、最低价为 105 的合成柱,三个距离为 3、8 和 5。真实波动范围为 8。仅查看蜡烛的高度会错过前收盘价的大部分走势。
ATR 是价格距离
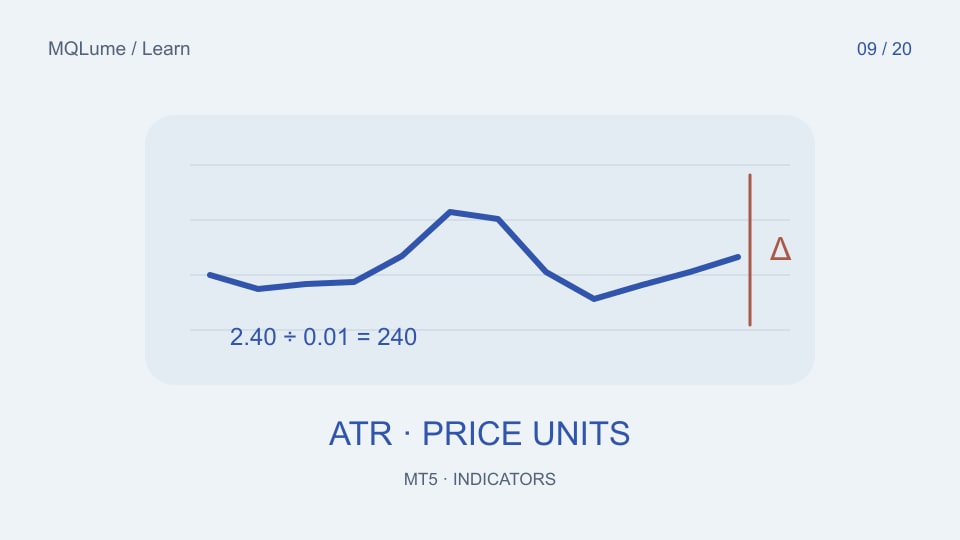
ATR 值 2.40 采用交易品种的报价单位。它不会自动为 2.40 点、账户的美元损失或百分比。如果您的代码需要单位,请使用交易品种的实际 point 或 tick size进行转换。
如果说明性的最小价格变动单位(tick size)为 0.01,则 2.40 的价格距离为 240 个最小价格变动单位。这个例子没有说明您的头寸规模的一个最小价格变动对应的货币价值。每个最小价格变动对应的货币价值和合约规格属于单独计算。
仅针对定义的比较进行标准化
要比较不同价格工具的相对变动,一种可能的描述性度量是 100 × ATR / 收盘价。如果 ATR 为 2,收盘价为 100,则结果为 2%。收盘价为 1,000 点且 ATR 相同时,归一化结果为 0.2%。这些合成值显示了为什么不能盲目比较原始 ATR。
使用一致的时间周期、期间、喂价和平滑假设。每日 ATR 和五分钟 ATR 回答不同的问题。标准化值仍然是对过去走势的观察,而不是下一根蜡烛保持在特定范围内的概率。
将其用作上下文,而不是方向
ATR 可以帮助描述测试间隔是否相对安静或不稳定,或表达公共研究单元中的距离。假设止损规则中的“ATR 倍数”仍然是一个需要测试的规则,并不能保证损失受到该金额的限制。
如果您尝试基于 ATR 的距离,请说明 ATR 是在入场时采样并在之后冻结还是更新。还指定加宽值如何影响现有位置。具有相同倍数的两个实现的行为可能截然不同。
检查转换链
记录时间戳、原始 ATR、收盘价、交易品种最小价格变动单位大小和任何转换距离。手动重新计算一行。检查间隙、安静期和时间周期的变化。在舍入显示值之前比较原始值。
将波动性测量与头寸规模分开。 点数、点值和最小价格变动单位(tick size)指南涵盖了单位差异,而验证实验室解释了如何评估依赖于指标的规则而不假设其有效性。