Indicateurs
MT5 ATR : volatilité, unités de prix et normalisation utile
La plage réelle inclut les écarts
ATR résume les plages réelles récentes. La véritable plage prend la plus grande valeur entre haut et bas, la distance absolue entre le haut et la clôture précédente et la distance absolue entre le bas et la clôture précédente. Cela permet à un écart d'être important même lorsque la bougie actuelle elle-même a une fourchette haute-basse étroite.
Pour une barre synthétique avec une clôture précédente de 100, un maximum de 108 et un minimum de 105, les trois distances sont 3, 8 et 5. La fourchette réelle est de 8. En regardant uniquement la hauteur de la bougie, on manquerait la majeure partie du mouvement de la clôture précédente.
ATR est une distance de prix
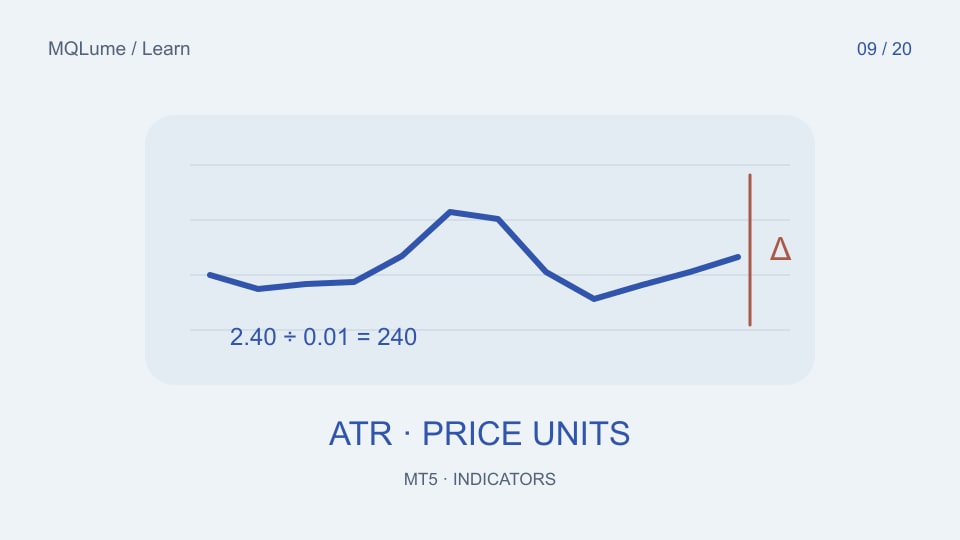
Une valeur ATR de 2,40 est dans les unités de prix du symbole. Il ne s'agit pas automatiquement de 2,40 pips, de dollars de perte de compte ou d'un pourcentage. Convertissez-le en utilisant la taille réelle du point ou du tick du symbole lorsque c'est l'unité attendue par votre code.
Avec une taille de tick illustrative de 0,01, une distance de prix de 2,40 équivaut à 240 ticks. Cet exemple ne dit rien sur la valeur monétaire d'un tick pour la taille de votre position. La valeur du tick et les spécifications du contrat appartiennent à un calcul distinct.
Normaliser uniquement pour une comparaison définie
Pour comparer les mouvements relatifs entre des instruments évalués à des prix différents, une mesure descriptive possible est 100 × ATR/clôture. Si ATR est de 2 et que la clôture est de 100, le résultat est de 2 %. Une clôture de 1 000 avec le même ATR donne 0,2 %. Il s'agit de valeurs synthétiques montrant pourquoi les ATR bruts ne peuvent pas être comparés aveuglément.
Utilisez des hypothèses de délai, de période, de prix et de lissage cohérentes. Un ATR quotidien et un ATR de cinq minutes répondent à des questions différentes. Une valeur normalisée est toujours une observation d'un mouvement passé, et non une probabilité que la prochaine bougie reste dans une fourchette particulière.
Utilisez-le comme contexte, pas comme direction
ATR peut aider à décrire si un intervalle de test est relativement calme ou volatile, ou à exprimer des distances dans une unité de recherche commune. Un « multiple ATR » dans une règle d'arrêt hypothétique reste une règle à tester, et non une garantie que la perte est limitée à ce montant.
Si vous expérimentez des distances basées sur l'ATR, indiquez si l'ATR est échantillonné à l'entrée et gelé ou mis à jour par la suite. Spécifiez également comment une valeur d'élargissement affecte une position existante. Deux implémentations avec le même multiple peuvent se comporter très différemment.
Vérifiez la chaîne de conversion
Enregistrez l'horodatage, l'ATR brut, la clôture, la taille du tick du symbole et toute distance convertie. Recalculez une ligne à la main. Vérifiez un écart, une période calme et un changement de délai. Comparez les valeurs brutes avant les valeurs d'affichage arrondies.
Gardez la mesure de la volatilité séparée du dimensionnement des positions. Le guide des points, pips et tailles de ticks couvre les différences d'unités, tandis que l'atelier de validation explique comment évaluer une règle dépendante d'un indicateur sans supposer son efficacité.