Indicadores
MT5 ATR: volatilidad, unidades de precio y normalización útil
El rango real incluye brechas
ATR resume los rangos reales recientes. El rango verdadero toma el máximo entre máximo y mínimo, la distancia absoluta desde máximo hasta el cierre anterior y la distancia absoluta desde mínimo hasta el cierre anterior. Esto permite que una brecha importe incluso cuando la vela actual tiene un rango alto-bajo estrecho.
Para una barra sintética con un cierre anterior de 100, un máximo de 108 y un mínimo de 105, las tres distancias son 3, 8 y 5. El rango verdadero es 8. Si miramos solo la altura de la vela se perdería la mayor parte del movimiento del cierre anterior.
ATR es una distancia de precio
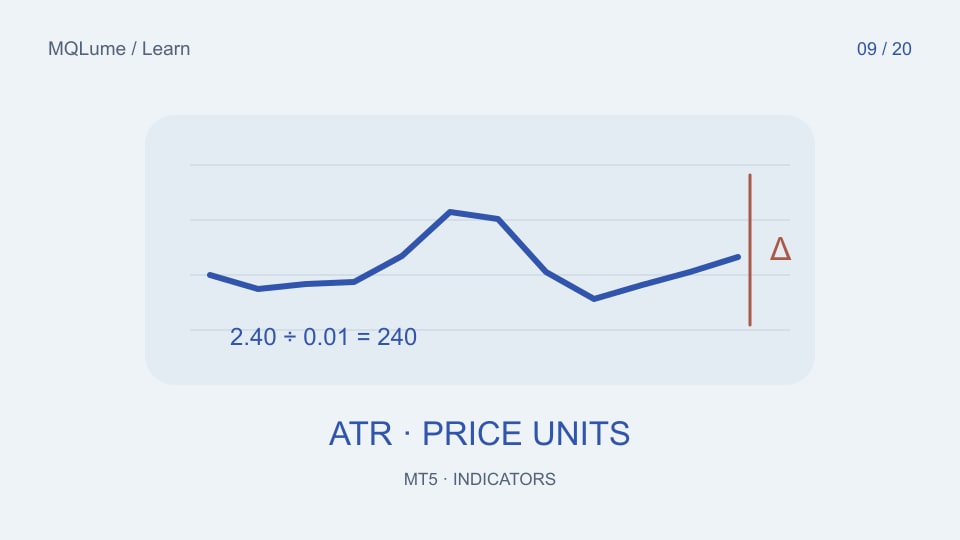
Un valor ATR de 2,40 está en las unidades de precio del símbolo. No son automáticamente 2,40 pips, dólares de pérdida de cuenta o un porcentaje. Conviértalo usando el tamaño de punto o tick real del símbolo cuando esa sea la unidad que espera su código.
Con un tamaño de tick ilustrativo de 0,01, una distancia de precio de 2,40 es 240 ticks. Este ejemplo no dice nada sobre el valor monetario de un tick para el tamaño de su posición. El valor del tick y las especificaciones del contrato pertenecen a un cálculo separado.
Normalizar solo para una comparación definida
Para comparar el movimiento relativo entre instrumentos con precios diferentes, una posible medida descriptiva es 100 × ATR/cierre. Si ATR es 2 y el cierre es 100, el resultado es 2%. Un cierre de 1.000 con el mismo ATR da un 0,2%. Estos son valores sintéticos que muestran por qué el ATR bruto no se puede comparar a ciegas.
Utilice marcos de tiempo, períodos, precios y supuestos de suavización consistentes. Un ATR diario y un ATR de cinco minutos responden a preguntas diferentes. Un valor normalizado sigue siendo una observación de movimientos pasados, no una probabilidad de que la próxima vela permanezca dentro de un rango particular.
Úselo como contexto, no como dirección
ATR puede ayudar a describir si un intervalo de prueba es relativamente tranquilo o volátil, o expresar distancias en una unidad de investigación común. Un "múltiplo ATR" en una regla de parada hipotética sigue siendo una regla a probar, no una garantía de que la pérdida esté limitada por esa cantidad.
Si experimenta con distancias basadas en ATR, indique si el ATR se toma como muestra en la entrada y se congela o se actualiza posteriormente. Especifique también cómo un valor de ampliación afecta a una posición existente. Dos implementaciones con el mismo múltiplo pueden comportarse de manera muy diferente.
Comprueba la cadena de conversión
Registra la marca de tiempo, el ATR sin procesar, el cierre, el tamaño del tick del símbolo y cualquier distancia convertida. Vuelva a calcular una fila a mano. Marque una brecha, un período de tranquilidad y un cambio en el marco temporal. Compare los valores brutos antes de mostrar los valores redondeados.
Mantenga la medición de la volatilidad separada del tamaño de la posición. La guía de puntos, pips y tamaño de tick cubre las diferencias de unidades, mientras que el laboratorio de validación explica cómo evaluar una regla dependiente de un indicador sin asumir su efectividad.